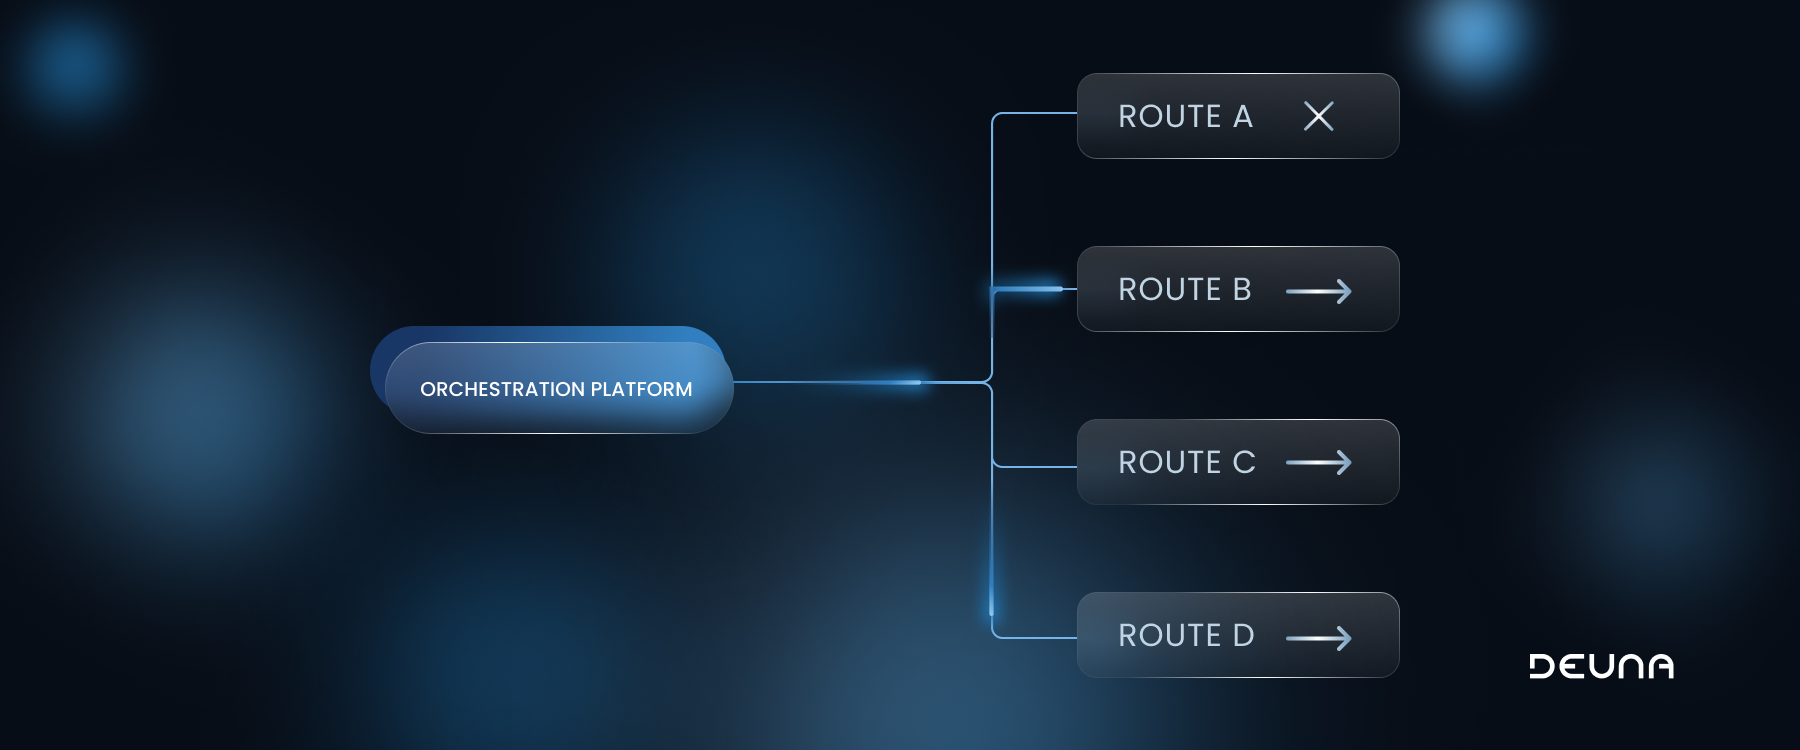

Imagine a un equipo de pagos un trimestre después de que concluye el proyecto de integración. Múltiples PSP activos, cobertura regional establecida, sin puntos únicos de falla y el equipo de ingeniería finalmente libre para desarrollar otras soluciones.
Luego llega la revisión y tanto la autorización como el costo por transacción se mantienen prácticamente donde empezaron. Nada se rompió. Pero tampoco nada mejoró.
Ese resultado no es un fracaso de la orquestación. Es la orquestación haciendo exactamente lo que la primera fase fue diseñada para hacer. La conectividad eliminó una restricción. Lo que dejó atrás fue un conjunto de reglas que deciden a dónde van las transacciones, y esas reglas se escribieron una sola vez.
Cinco proveedores solo crean valor si algo elige entre ellos en cada transacción, por una razón que sigue siendo válida hoy en día. Esa es la diferencia entre una infraestructura de pagos más amplia y una más inteligente, y es hacia donde se dirige la orquestación de pagos.
La primera fase se enfocó en la complejidad de la integración. Una plataforma, múltiples proveedores, menos esfuerzo de ingeniería, expansión más rápida y enrutamiento básico para distribuir el tráfico entre ellos.
Esa última parte es importante, porque es donde reside la limitación. La primera fase sí tomaba decisiones. Las tomaba con lógica estática: reglas configuradas en un momento dado, que reflejaban el ecosistema tal como se veía cuando alguien las redactó.
La conectividad le da acceso a las capas de una transacción. No le da una visión integral de ellas, ni voz ni voto en lo que sucede entre ellas.
Los pagos no son un sistema único. Son una secuencia de decisiones distribuidas entre el comercio, la pasarela, el procesador, la red, el emisor, los sistemas de fraude y las capas de autenticación como 3DS. La autorización se resuelve en milisegundos, moldeada por variables que la mayoría de las infraestructuras nunca ven.
Por lo tanto, los comercios optimizan lo que pueden medir. La tasa de aprobación sube medio punto, el trimestre parece ir bien y los factores reales permanecen ocultos. La fuga es invisible porque la métrica superficial parece saludable.
La siguiente fase no se trata de mover transacciones. Se trata de orquestar decisiones a lo largo del ciclo de vida de la transacción. Tres elementos deben trabajar en conjunto:
El World Payments Report 2026 de Capgemini llega a la misma conclusión desde un ángulo diferente. Al analizar cómo los bancos pueden competir contra plataformas más ágiles por el negocio de los comercios, el informe identifica la orquestación como un factor diferenciador precisamente por lo que hace con las decisiones: enrutar transacciones de forma dinámica, reducir el tiempo de inactividad y aumentar la conversión. El valor reside en la decisión, no en la conexión.
El Programa de Monitoreo de Adquirentes de Visa (VAMP) muestra qué tan rápido cambia el terreno bajo la lógica de los comercios.
VAMP entró en vigor el 1 de abril de 2025, consolidando el Programa de Monitoreo de Disputas de Visa y el Programa de Monitoreo de Fraude de Visa en un solo ratio combinado de fraude y disputas. El 1 de abril de 2026, Visa redujo el umbral de exceso para comercios de 220 puntos básicos a 150 puntos básicos en Estados Unidos, Canadá, Europa y Asia-Pacífico.
Nada cambió en el comercio. Un comercio con un 1.8% en marzo cumplía con la normativa. En abril, con el mismo volumen y la misma cantidad de disputas, ese mismo comercio sobrepasó el límite.
Rechazar transacciones de manera más agresiva tampoco lo resuelve. Rechazar transacciones legítimas reduce el denominador de ese ratio sin afectar el numerador, lo que puede alejar aún más al comercio del cumplimiento normativo y, además, costar la venta.
El comportamiento del consumidor sigue su propio ritmo. El informe Global Payments Report 2026 de Worldpay reveló que las billeteras digitales representan ahora el 40% del gasto en comercio electrónico en Estados Unidos, mientras que en Asia-Pacífico alcanzaron el 77% del gasto en línea en 2025, la cuota más alta de cualquier región. La combinación de métodos de pago, el comportamiento de los emisores y los patrones de fraude están en constante cambio.
Las reglas diseñadas bajo la realidad del año pasado no fallan de forma estrepitosa. Simplemente pierden vigencia gradualmente y la brecha se amplía silenciosamente con el paso de los meses.
Cuando la orquestación pasa de la conectividad a la toma de decisiones, la relación del comercio con los pagos cambia estructuralmente. Esto conlleva cuatro implicaciones:
En América Latina, esto es un requisito, no una mejora. Los métodos de pago locales, el comportamiento de los emisores y los entornos regulatorios varían tanto que un enfoque estático no es escalable en absoluto.
La toma de decisiones no es el final del camino. La industria se dirige hacia la autonomía: estrategias de enrutamiento que se reequilibran automáticamente según las señales de rendimiento de los emisores y PSP, lógica de reintento que distingue entre rechazos recuperables y no recuperables al momento, y 3DS aplicado como una herramienta de precisión en lugar de una regla general.
Ese cambio aún está en marcha. Pero la premisa detrás de él ya es válida hoy, y es la lección más importante: la mayoría de los fallos en los pagos no son inevitables. Son el resultado de datos desalineados, un enrutamiento subóptimo y una toma de decisiones tardía. Todo esto tiene causas, y las causas pueden abordarse.
Esto replantea la pregunta para cualquier comercio empresarial: no es "¿cómo nos conectamos con más proveedores?", sino "¿qué es lo que decide y qué tan rápido aprende?".
DEUNA trabaja en esa cuestión. No reemplazando los PSP y las herramientas de fraude ya existentes, sino unificando lo que ven para que la comparación entre ellos tenga sentido. Athia construye sobre esa base.
La conectividad le brindó opcionalidad. La toma de decisiones es lo que convierte esa opcionalidad en rendimiento, y esa es la diferencia entre una infraestructura que se estanca y una que sigue mejorando.



