
El panorama de los pagos cambió drásticamente en las últimas dos décadas. Lo que alguna vez funcionó como un backend puramente operativo —pensado para mover dinero y nada más— evolucionó hasta volverse una capa crítica de toma de decisiones para los negocios modernos.
Esa transformación no ocurrió de un día para el otro. Se desplegó en etapas claras y distintas: primero una infraestructura rígida, luego la orquestación modular y ahora una nueva era impulsada por la inteligencia agéntica. Entender esta evolución no solo es útil: es esencial para los comercios que están construyendo estrategias modernas de pago.
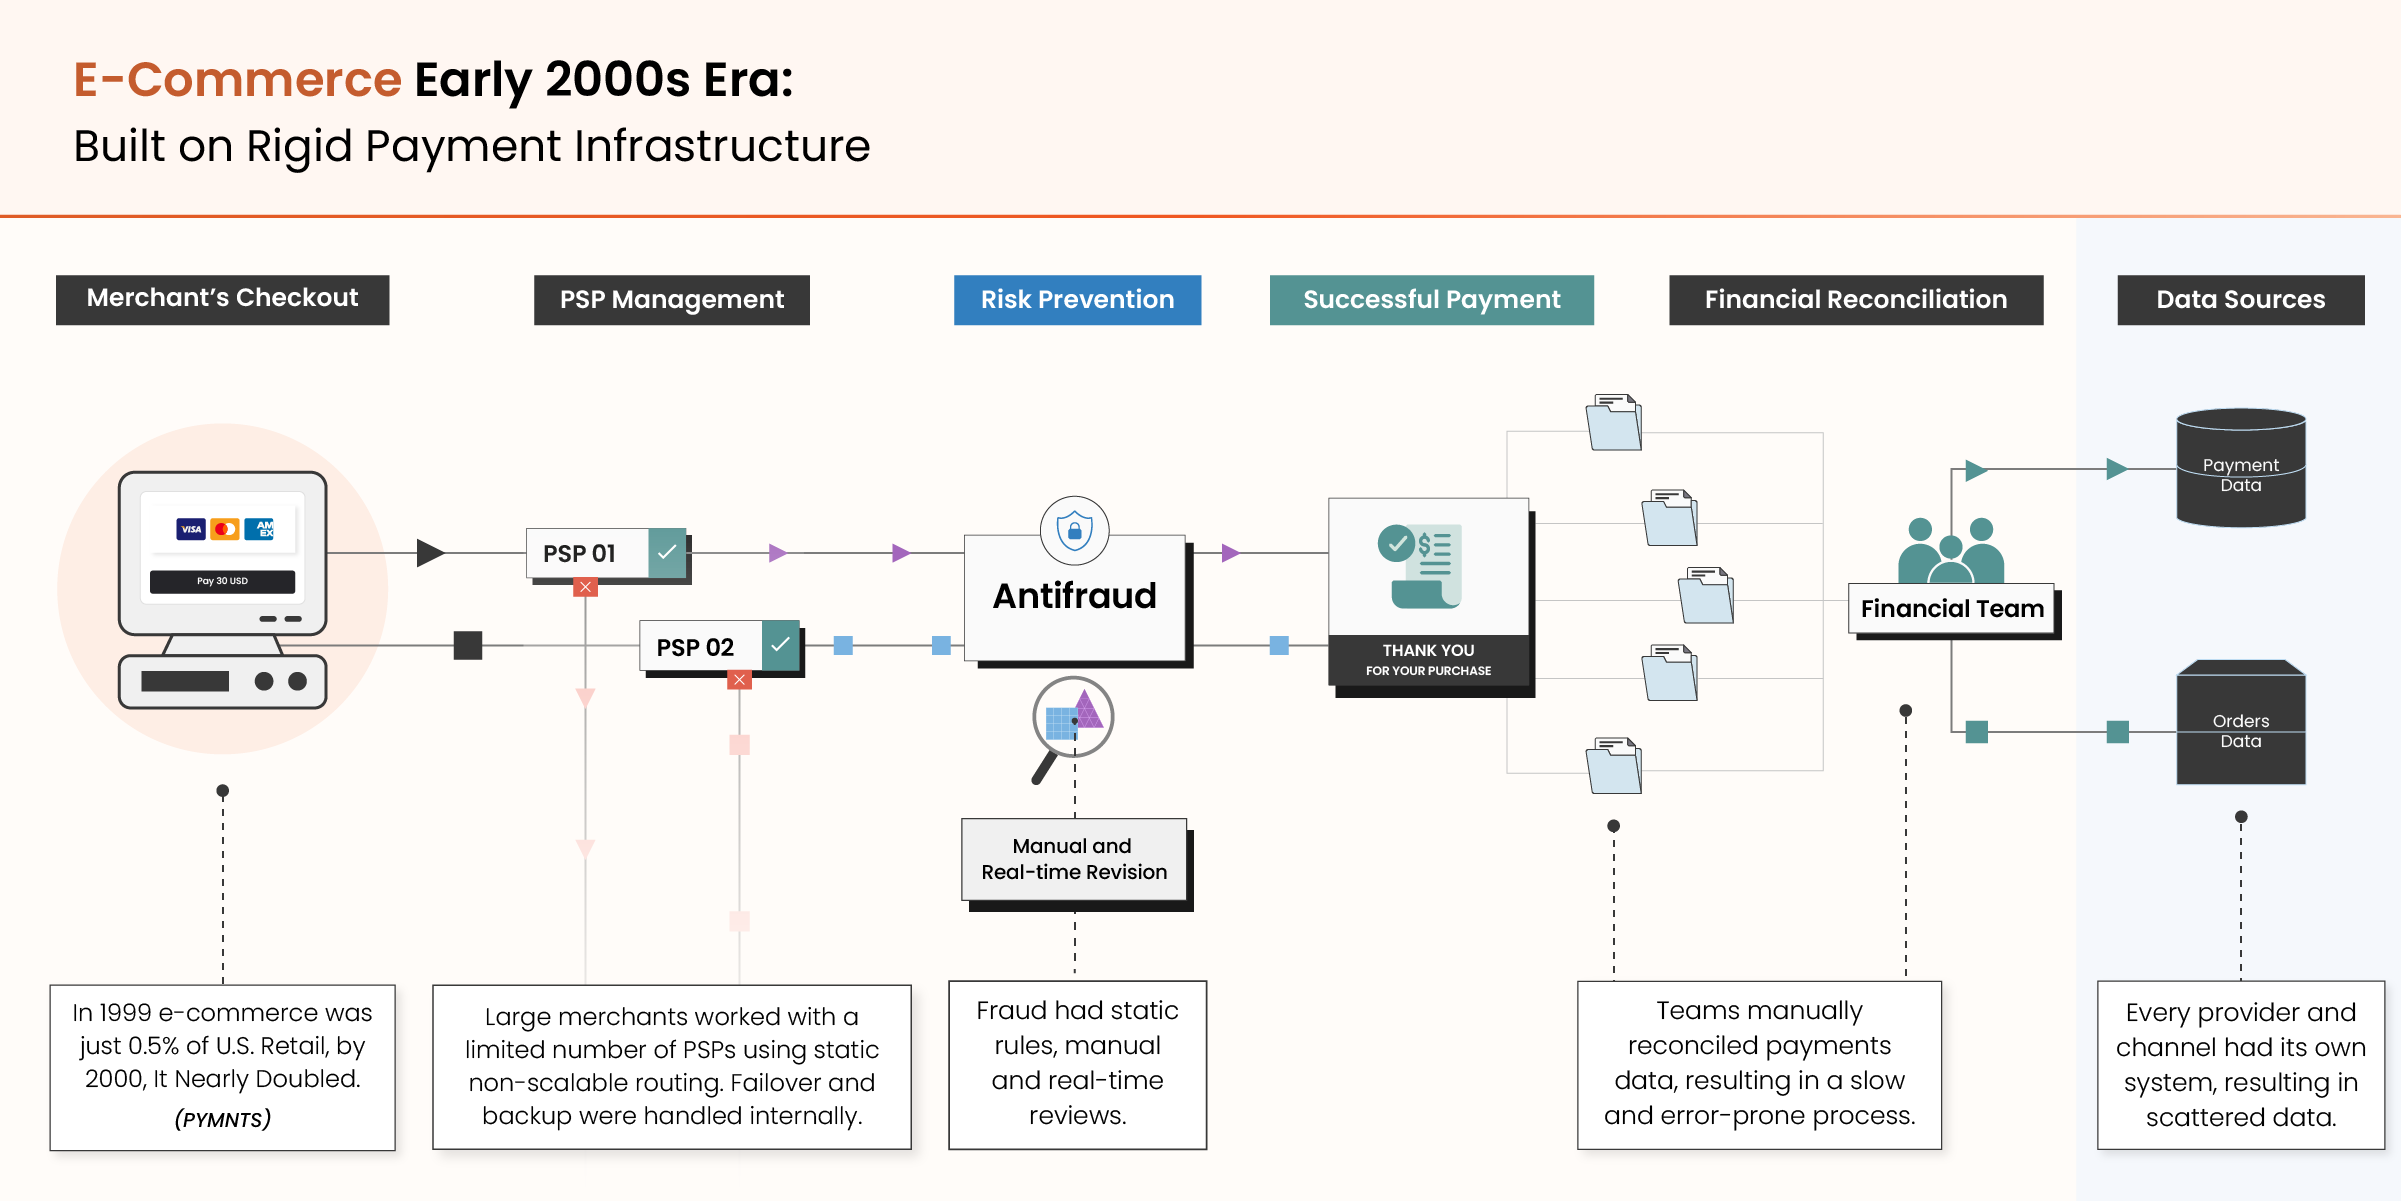
En las primeras etapas del comercio digital, la infraestructura de pagos se construyó para la estabilidad, no para la flexibilidad. Los comercios normalmente trabajaban con un solo PSP, el fraude se manejaba con reglas básicas y la conciliación tomaba días, cuando no semanas.
Las principales limitaciones de ese modelo incluían:
¿El resultado? Los pagos funcionaban, pero solo en un sentido estrecho. Cada transacción fallida significaba ingresos perdidos, y poco podían hacer los comercios para recuperarlos o responder en tiempo real. Los pagos eran operativos, no estratégicos.
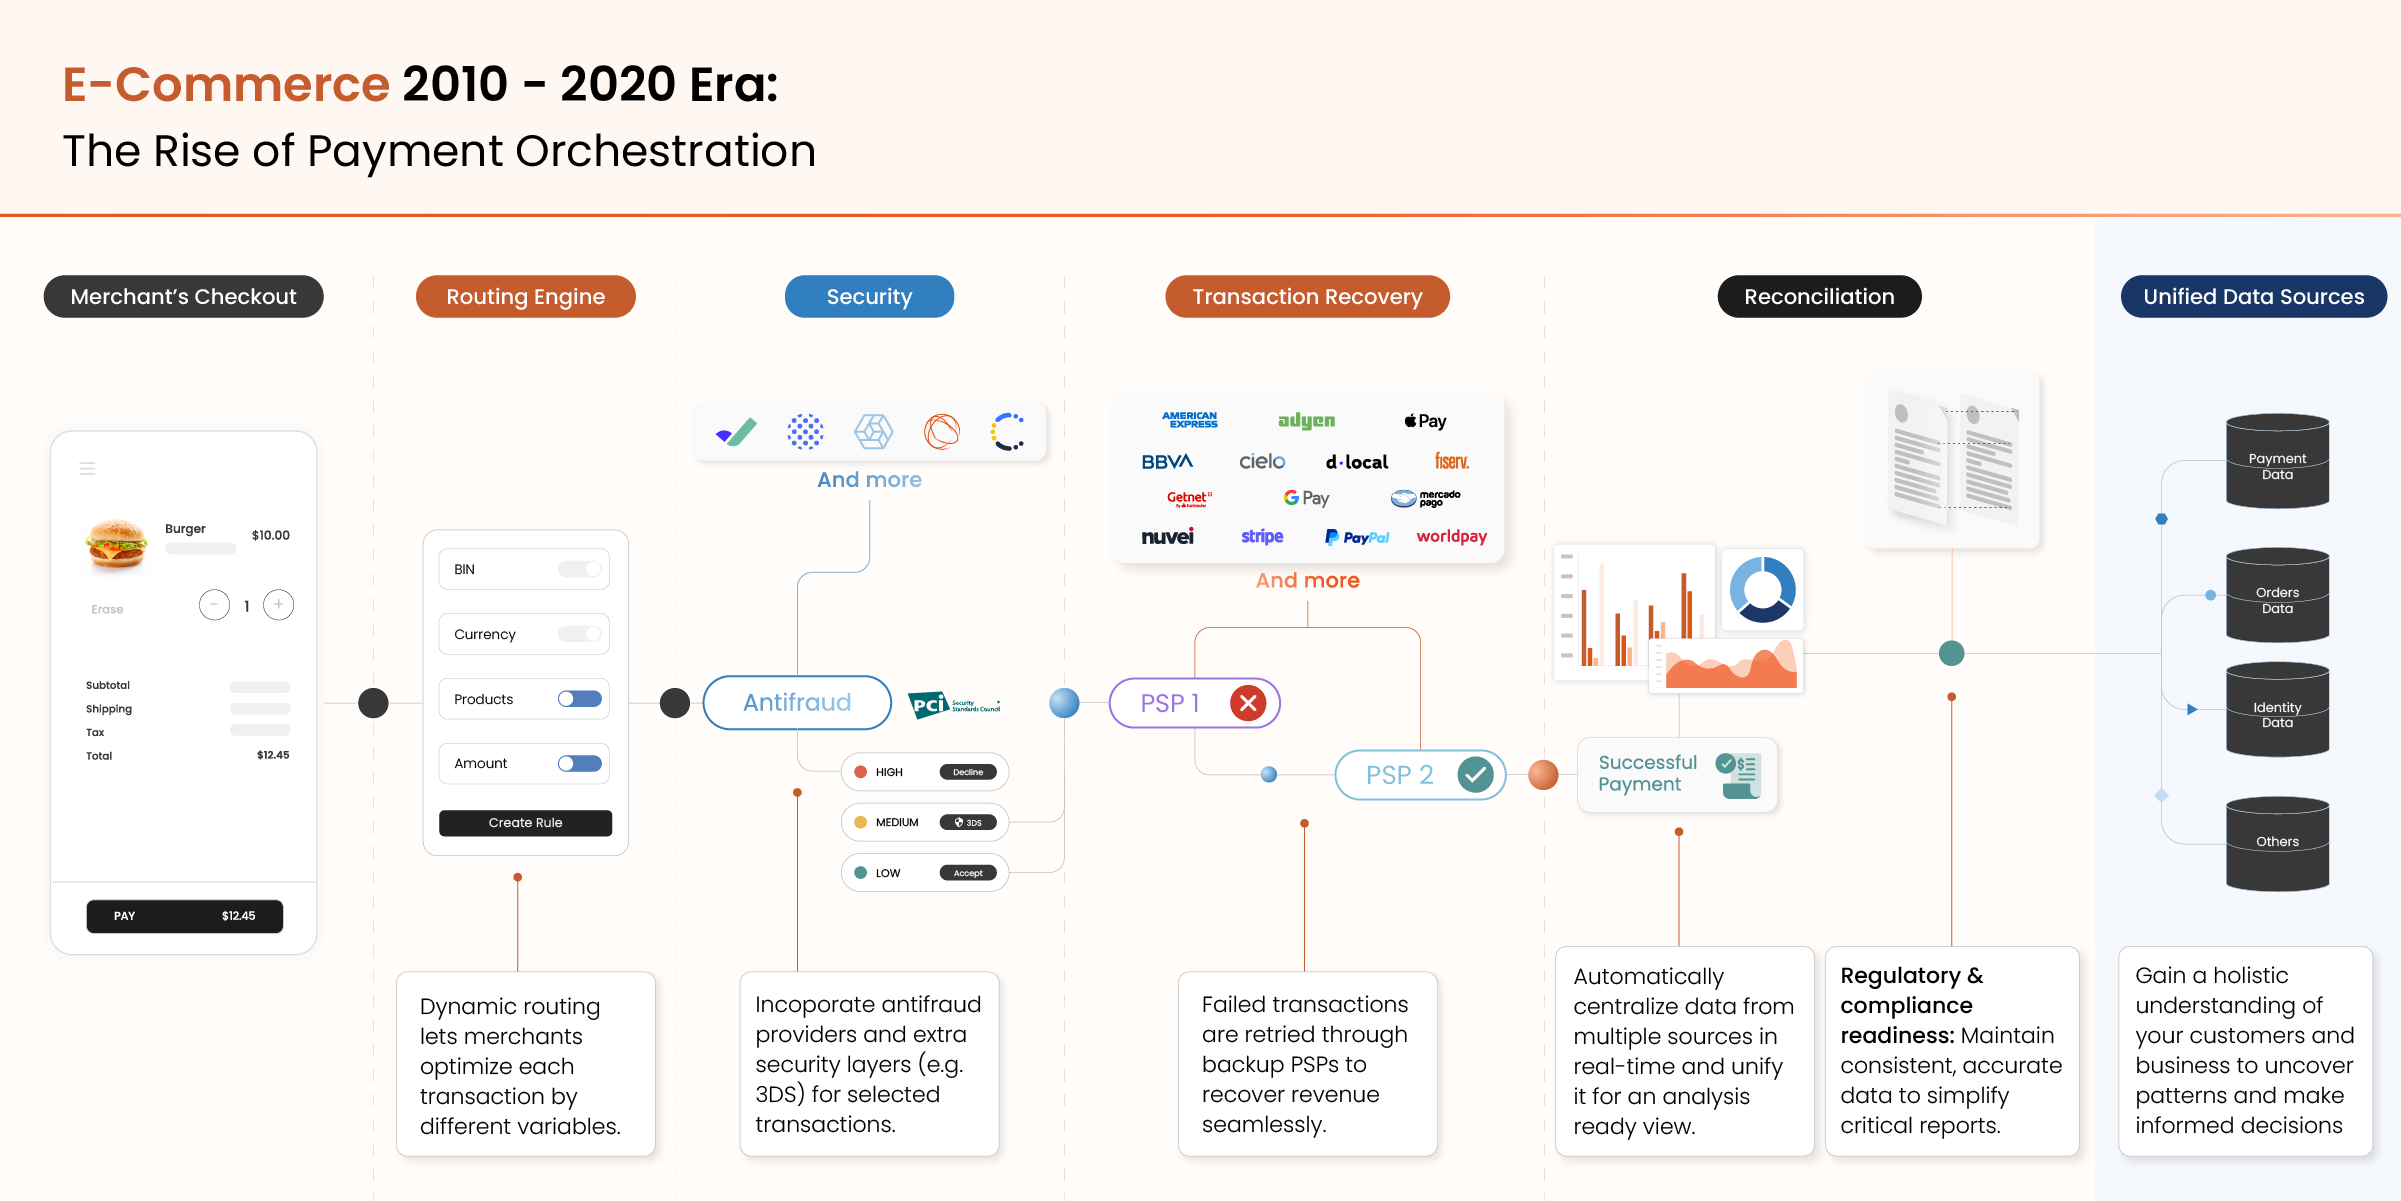
A medida que la expansión global y la escala digital se volvieron prioridad, surgió una nueva capa: la orquestación de pagos. Desacopló la lógica de pago de los proveedores, permitiendo a las empresas enrutar transacciones de forma dinámica, recuperar fallas automáticamente y centralizar el control.
Los avances clave incluían:
Con estas capacidades, los comercios vieron una mejora notable en tasas de aprobación, eficiencia de costos y tiempo de salida al mercado. Más importante aún: empezaron a tratar los pagos como una palanca de crecimiento.
Pero la orquestación seguía dependiendo de una lógica predefinida. Los equipos tenían que fijar las reglas, monitorear el desempeño e interpretar dashboards manualmente. El sistema era más inteligente, pero todavía no autónomo.
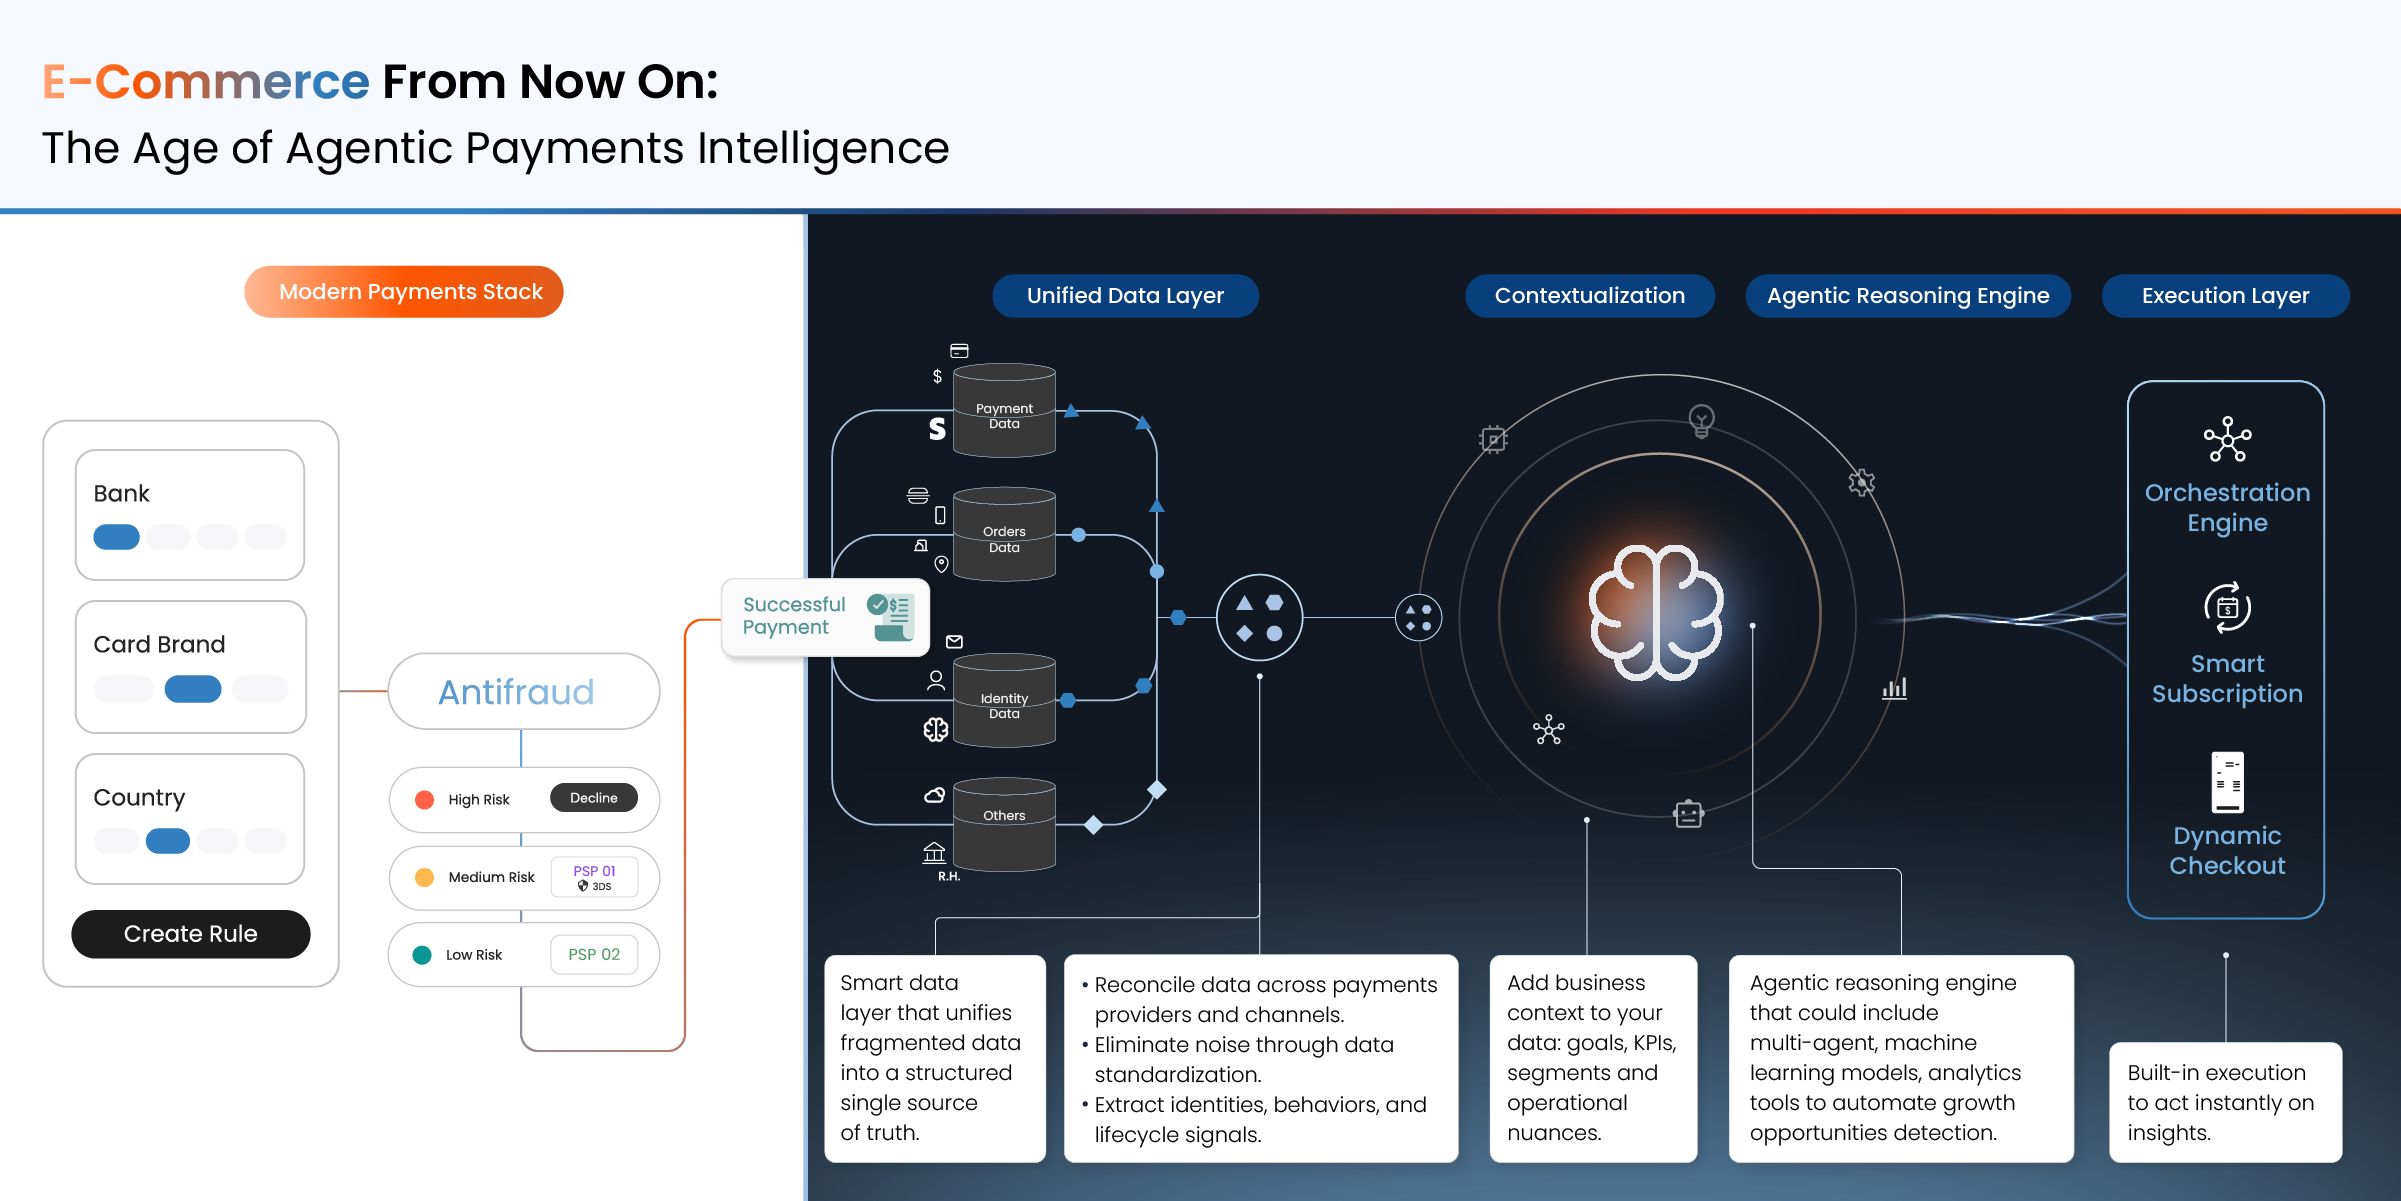
Hoy estamos entrando en una nueva fase. Una donde la infraestructura de pagos no solo es programable: es inteligente. Esta es la era de la inteligencia agéntica de pagos, donde los sistemas razonan, deciden y actúan sin esperar intervención humana.
La diferencia central está en la agencia: la capacidad del sistema de no solo procesar datos, sino entender el contexto y ejecutar de forma autónoma.
Las plataformas agénticas fueron diseñadas para resolver los dolores más persistentes de los pagos, desafíos que ni siquiera las capas de orquestación resolvieron del todo:
Los comercios suelen depender de múltiples PSP, soluciones antifraude y plataformas de checkout, cada una con su propio silo de datos. Eso frena la toma de decisiones y esconde bloqueos de crecimiento clave, como caídas en la tasa de aprobación o picos de fraude.
Los sistemas agénticos traen analítica unificada de todas las fuentes, con dashboards e insights en tiempo real para los equipos de finanzas, operaciones y crecimiento. Más importante aún: actúan sobre esos insights mediante una toma de decisiones predictiva, asistida por IA.
Incluso con orquestación, muchos comercios siguen ajustando la lógica de enrutamiento o cambiando de PSP de forma manual. Cuando las tasas de aprobación caen en una región específica o un proveedor empieza a rendir mal, reaccionar puede tomar días, o semanas.
Los sistemas agénticos eliminan ese retraso. Aplican enrutamiento más inteligente, detectan patrones en el desempeño de aprobación, el costo y la latencia, y redirigen el tráfico automáticamente según lo que produzca el mejor resultado. No hace falta levantar tickets ni esperar un despliegue. El sistema se adapta en tiempo real, logrando que la orquestación de pagos sea no solo modular, sino inteligente.
Los métodos de pago locales (APM) son esenciales para la conversión en mercados globales. Pero integrarlos, darles seguimiento y optimizarlos todavía exige esfuerzo manual y tiempo de ingeniería. Peor aún: el desempeño por región muchas veces no se monitorea, lo que deriva en menor conversión e ingresos perdidos.
Las plataformas agénticas evalúan continuamente el desempeño de los APM por región, canal y tipo de usuario. Si un método de pago preferido rinde mal —o directamente no está— pueden recomendar o incluso desplegar alternativas de forma autónoma. Eso significa mejor cobertura de las preferencias locales de pago y una arquitectura de pagos realmente lista para expandirse.
El fraude es dinámico, pero la mayoría de los sistemas no lo es. La prevención tradicional sigue apoyándose en umbrales estáticos y actualizaciones por lotes, lo que obliga a los equipos a elegir entre sobreprotección (que mata la conversión) o protección insuficiente (que fuga ingresos). Los flujos manuales de chargeback agregan carga adicional.
Los motores agénticos de fraude aplican insights antifraude en tiempo real y una lógica adaptable que evoluciona con cada señal, ajustando umbrales por región, comportamiento del usuario y perfil de riesgo. También automatizan las respuestas a chargebacks, reduciendo la carga operativa sin sacrificar confianza ni cumplimiento.
Los negocios recurrentes y de suscripción suelen perder ingresos por el churn silencioso que causan los intentos de pago fallidos. La mayoría de los sistemas de reintento opera con reglas simples: reintentar a intervalos fijos sin importar el contexto.
Los motores agénticos de reintento van más lejos. Analizan patrones históricos de éxito, comportamiento del cliente y desempeño de cada método de pago para determinar cuándo y cómo reintentar para lograr la máxima recuperación. Aprenden y mejoran de forma continua, minimizando el churn y elevando la retención.
Al mirar este cambio de forma integral, queda claro:
Esto no es solo una progresión tecnológica: es un cambio en cómo operan las empresas. Los pagos ya no son solo un centro de costo. Impulsados por sistemas agénticos, se convierten en un motor estratégico de decisión, capaz de influir en ingresos, retención, expansión y resiliencia.
Los líderes de pagos de hoy no solo optimizan: anticipan. Están yendo más allá de los dashboards y las reglas, hacia sistemas capaces de razonar, actuar y aprender a escala.
La inteligencia agéntica de pagos lo hace posible. Transforma los pagos de infraestructura en estrategia, y trata la complejidad no como una carga, sino como una oportunidad de rendir más que la competencia.
Para las empresas que quieren crecer globalmente, operar con eficiencia y adelantarse al riesgo, los sistemas agénticos no son una inversión a futuro: son una ventaja presente.
Porque en la próxima era del comercio, ejecutar no va a alcanzar.
La inteligencia va a ganar.



