
Las infraestructuras de pago empresariales rara vez nacen de un diseño deliberado. Evolucionan con el tiempo.
A medida que los comercios se expanden por geografías y canales, van sumando múltiples Proveedores de Servicios de Pago (PSP), adquirentes locales, herramientas antifraude y soluciones regionales. Lo que comienza como una estrategia de redundancia y cobertura se convierte gradualmente en un ecosistema fragmentado, donde los datos, la lógica y las decisiones quedan distribuidos en sistemas que nunca fueron pensados para funcionar como un todo.
Esta fragmentación no es solo un inconveniente operativo. Crea una limitación estructural: la imposibilidad de generar inteligencia y actuar sobre ella a gran escala.
Porque en pagos, el problema no es la ausencia de datos. Es la ausencia de coherencia.
Un rechazo en una región puede estar vinculado a una nueva configuración de enrutamiento que ni siquiera pretendía afectar a esa región. Una caída en las tasas de aprobación puede correlacionarse con cambios en el comportamiento del emisor para un rango de BIN específico. Las decisiones antifraude pueden entrar en conflicto con patrones de comportamiento del cliente observados en otros canales. Estas relaciones existen, pero sin una visión unificada permanecen invisibles.
Como resultado, los esfuerzos de optimización se vuelven localizados, reactivos y, en última instancia, limitados.
El cambio no se trata simplemente de adoptar nuevas herramientas. Se trata de repensar la arquitectura de la infraestructura de pagos.
La orquestación ya resolvió un primer paso crítico: la conectividad. Permite a los comercios integrar múltiples proveedores en un solo flujo operativo y reduce la dependencia de cualquier PSP individual.
Sin embargo, la conectividad por sí sola no genera inteligencia.
La verdadera transformación comienza cuando los comercios pasan de sistemas conectados a estructuras de datos unificadas: una base que permite a los modelos de IA y machine learning operar con eficacia.
La IA no falla en pagos por falta de sofisticación. Falla porque los datos subyacentes son inconsistentes, incompletos o están desalineados.
Sin estandarización, los modelos operan sobre señales fragmentadas y producen resultados limitados o poco confiables. Con una base unificada, esos mismos modelos pueden identificar patrones, generar insights e impulsar decisiones con precisión.
Este es el punto donde los pagos dejan de ser un centro de costo para convertirse en una palanca de rendimiento.
Para potenciar los pagos con IA, los comercios deben resolver primero el problema de la integridad de los datos en su raíz. Esto requiere más que agregar datos: requiere estructurarlos.
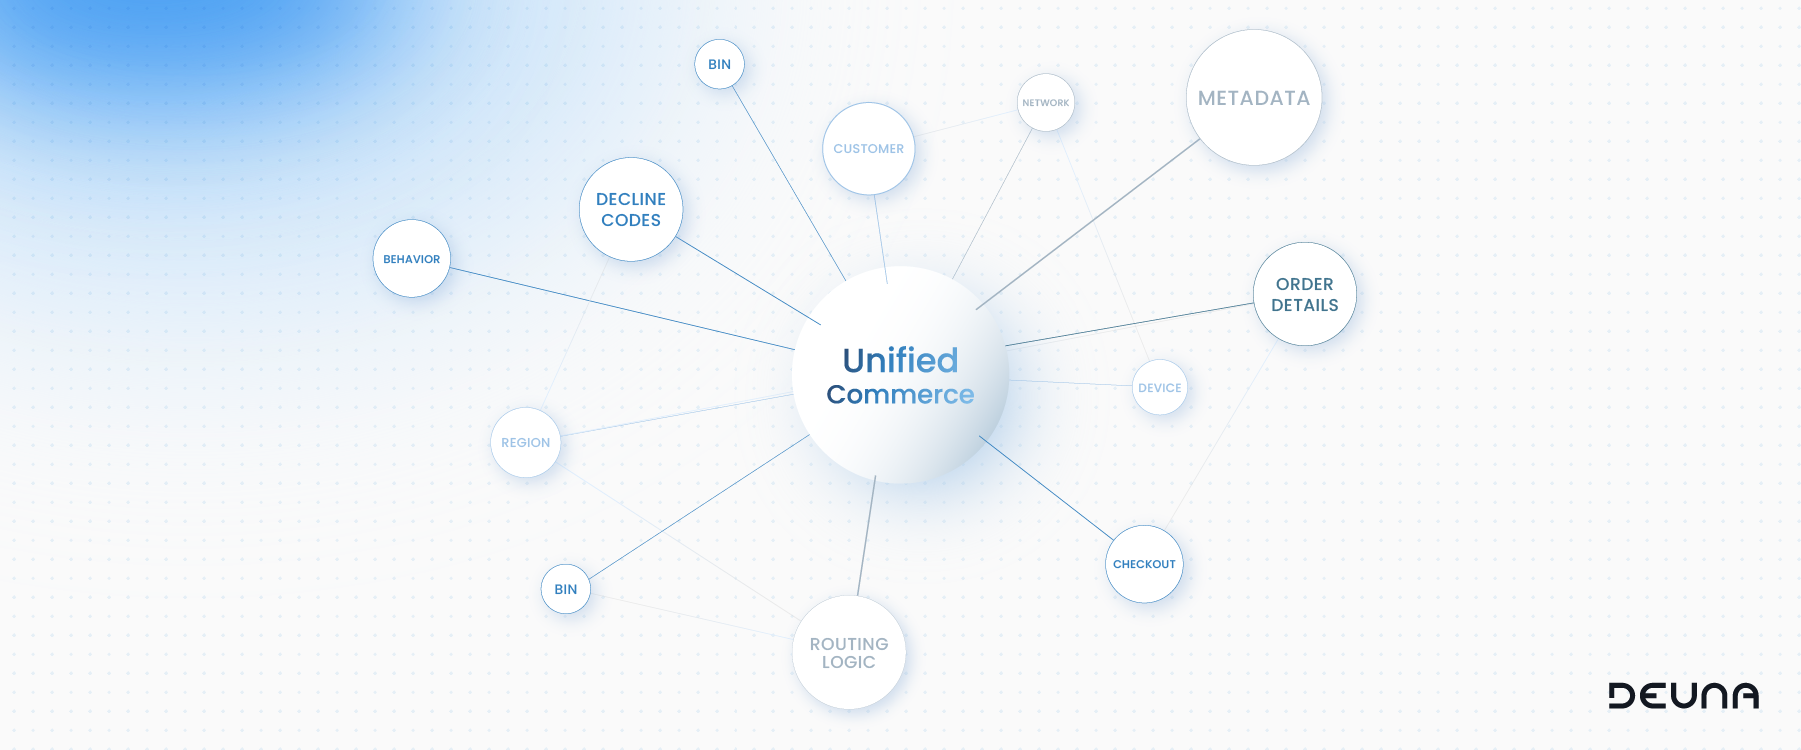
Una ontología unificada de comercio estandariza cada señal relevante a lo largo del ciclo de vida del pago:
En lugar de registros dispersos y formatos específicos de cada proveedor, el sistema produce un conjunto de datos consistente y de alta fidelidad.
Esta estandarización es lo que permite a los modelos de machine learning operar a gran escala. En lugar de interpretar entradas inconsistentes, el sistema trabaja con un flujo de información limpio y comparable, convirtiendo transacciones en bruto en inteligencia accionable.
Los sistemas tradicionales se centran en si una transacción fue aprobada o rechazada.
Los sistemas avanzados se centran en el porqué.
Enriquecen los datos de la transacción con señales contextuales, entre ellas:
Esto permite un análisis más granular y, de forma crítica, la detección de ineficiencias ocultas.
Por ejemplo, lo que parece una tasa de aprobación general estable puede enmascarar una caída significativa dentro de un rango de BIN o de un segmento de emisores específico. Identificar y abordar estos micropatrones es donde se concretan las mejoras de rendimiento relevantes.
Los sistemas basados en reglas eran eficaces en entornos más simples, pero tienen dificultades para escalar a medida que aumenta la complejidad.
La lógica estática, como las secuencias de enrutamiento predefinidas o las reglas de reintento, no puede dar cuenta de la naturaleza dinámica del comportamiento de los emisores, las diferencias regionales y la variabilidad a nivel de transacción.
Los modelos de machine learning aplicados a pagos introducen un paradigma distinto. En lugar de seguir reglas fijas, evalúan cada transacción en tiempo real, considerando:
Con base en esa evaluación, el sistema determina la configuración óptima para cada transacción y actualiza sus decisiones continuamente a medida que surgen nuevos datos.
Los insights solo generan valor cuando se actúa sobre ellos, y en la mayoría de las infraestructuras de pago ahí es donde el sistema se rompe.
Los equipos identifican problemas, pero la ejecución exige cambios manuales, coordinación entre sistemas y ciclos de implementación. Para cuando se actúa, las condiciones ya cambiaron. La optimización se vuelve reactiva, lenta e inconsistente.
Las arquitecturas impulsadas por IA eliminan esa brecha al incorporar la ejecución directamente en el flujo de la transacción.
En su núcleo, el sistema de forma continua:
Y, de forma crítica, ejecuta esas decisiones en tiempo real:
Esto cierra el ciclo por completo. No hay separación entre análisis y acción. Ningún retraso entre el insight y la implementación. Ninguna dependencia de la intervención manual.
El sistema no solo informa las decisiones: las toma y las ejecuta de forma continua, a nivel de transacción. Este es el paso de administrar pagos a operar un motor autónomo de rendimiento.
La IA en pagos no se trata de mejores modelos, sino de preparación: los comercios que sigan fragmentados verán un impacto limitado, mientras que quienes unifiquen datos, decisiones y ejecución convertirán los pagos en un motor de crecimiento escalable y en optimización continua, cuyo rendimiento se acumula con el tiempo



