La mayoría de los comercios empresariales no tienen escasez de proveedores de pago. Operan con múltiples procesadores, diversos métodos de pago, uno o dos adquirentes regionales, un motor de fraude independiente y reportes integrados manualmente en hojas de cálculo. En teoría, esto parece resiliencia. En la práctica, se está convirtiendo en un techo para el crecimiento.
Sin embargo, muchas empresas aún gestionan sus pagos a través de una infraestructura fragmentada. Un proveedor maneja las tarjetas. Otro admite métodos de pago alternativos. Un proveedor de fraude opera en un sistema separado. Los reportes residen en hojas de cálculo. La lógica de enrutamiento depende de tickets de ingeniería. Los equipos operativos saltan entre tableros para entender qué sucedió, por qué falló una transacción o qué proveedor tuvo un mejor desempeño.
A pequeña escala, esta fragmentación es manejable. A escala empresarial, se convierte en una limitación para el crecimiento.
El verdadero desafío no es simplemente tener múltiples proveedores. De hecho, una estrategia de pagos sólida a menudo requiere acceso a varios procesadores, métodos de pago, motores de fraude y capacidades locales como enlaces de pago, suscripciones y pagos a plazos. El problema surge cuando esos componentes están desconectados. Cuando cada proveedor trabaja de forma aislada, los comercios pierden velocidad, visibilidad y control.
Ahí es donde una plataforma de pagos unificada cambia el modelo operativo.
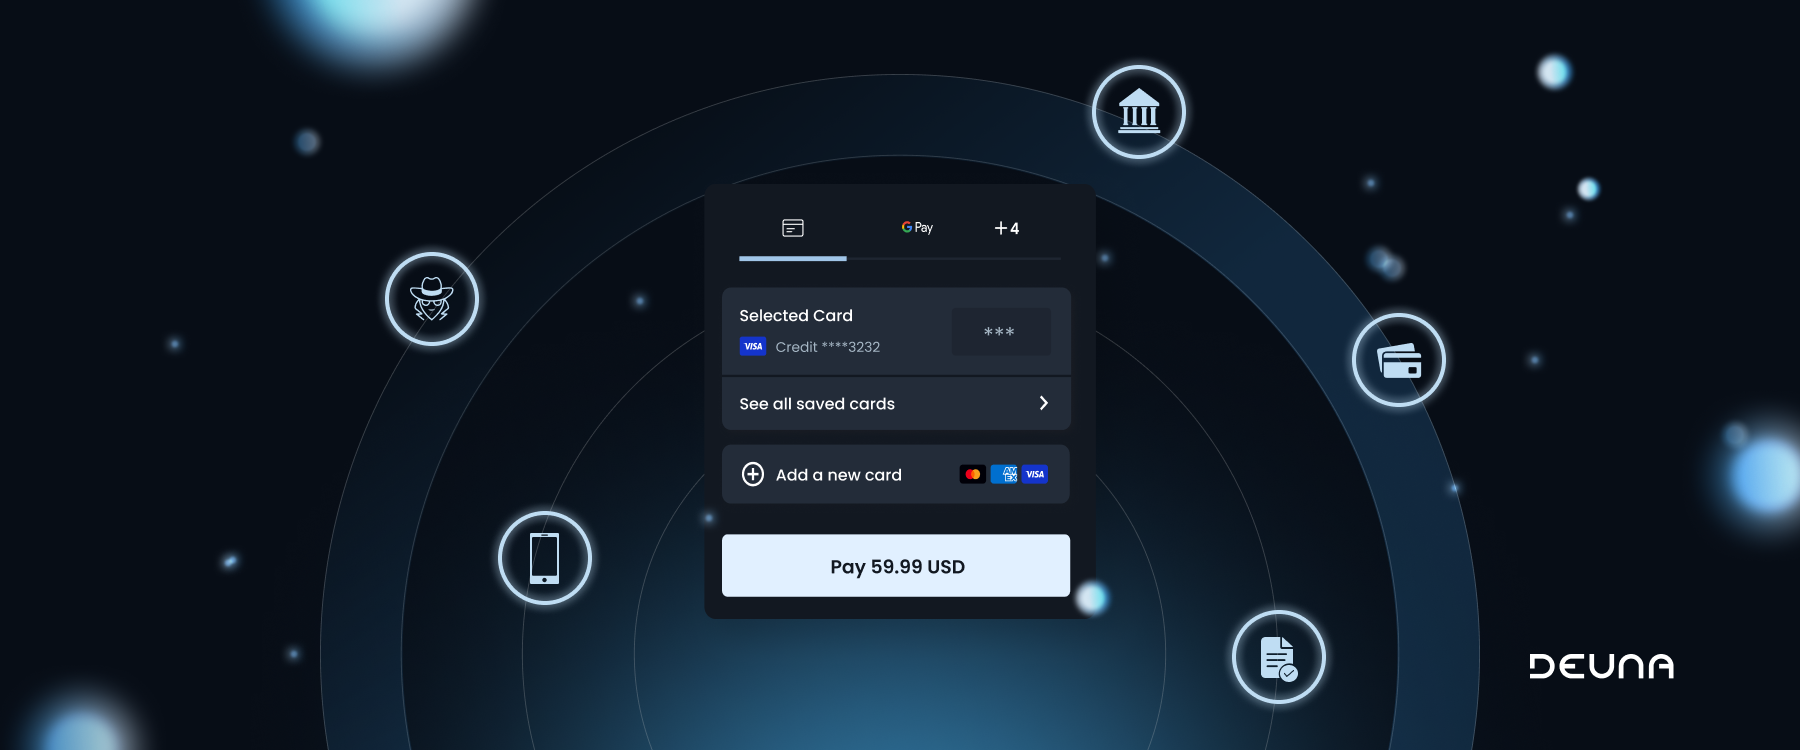
Una plataforma de pagos unificada centraliza las capacidades fundamentales necesarias para gestionar, optimizar y escalar las operaciones de pago: conexiones con proveedores, enrutamiento de pagos, visibilidad de transacciones, toma de decisiones sobre fraude, reportes, conciliación y análisis de desempeño. En lugar de gestionar los pagos como una colección de integraciones separadas, los comercios operan a través de una única capa de control.
Una plataforma de pagos unificada centraliza las capacidades fundamentales necesarias para gestionar, optimizar y escalar las operaciones de pago: conexiones con proveedores, enrutamiento de pagos, visibilidad de transacciones, toma de decisiones sobre fraude, reportes, conciliación y análisis de desempeño. En lugar de gestionar los pagos como una colección de integraciones separadas, los comercios operan a través de una única capa de control.
El valor estratégico de una plataforma de pagos unificada se multiplica en cinco dimensiones.
En entornos fragmentados, lanzar un nuevo método de pago, cambiar la lógica de enrutamiento o conectar un nuevo procesador puede requerir semanas de trabajo técnico. Cada cambio compite por la capacidad de ingeniería. Esto ralentiza la expansión en el mercado y limita la capacidad de los equipos de negocio para responder a las necesidades comerciales.
Con una plataforma de pagos unificada, las operaciones de pago se vuelven configurables. Los equipos pueden activar proveedores, ajustar estrategias de enrutamiento, gestionar métodos de pago y analizar el desempeño sin depender de desarrollos personalizados para cada cambio.
Esto es importante porque las condiciones de pago cambian constantemente: el desempeño de los procesadores varía, el comportamiento de los emisores cambia, los patrones de fraude evolucionan y las preferencias de los clientes difieren según el mercado. Los comercios necesitan una infraestructura que les permita adaptarse rápidamente, no una que los obligue a reducir la velocidad.
Cuando los datos de pago están distribuidos en múltiples tableros, los equipos pasan más tiempo reconstruyendo la realidad que tomando decisiones. Una tasa de rechazo puede aumentar, pero identificar si el problema proviene de un procesador específico, una marca de tarjeta, un rango BIN, un método de pago, un país o una regla de fraude puede tomar días. Para entonces, los ingresos ya se han perdido.
Una plataforma unificada ofrece a los comercios una visión única del desempeño de los pagos: flujos de transacciones de extremo a extremo, definiciones consistentes de proveedores, detección más rápida de patrones y un cambio de la resolución de problemas reactiva a la optimización proactiva. Esto es especialmente importante para los comercios empresariales, donde incluso pequeñas mejoras en la tasa de aceptación pueden representar un impacto significativo en los ingresos.
La orquestación de pagos no se trata solo de enviar transacciones del punto A al punto B. Se trata de decidir la mejor ruta para cada transacción según los objetivos de negocio. A veces la prioridad es maximizar las tasas de aprobación. A veces es reducir costos. A veces es cumplir con compromisos de proveedores, equilibrar el tráfico, aplicar controles de fraude o mejorar el desempeño de los pagos locales.
Una plataforma unificada hace que estas decisiones sean operativamente posibles. Los comercios pueden crear estrategias de enrutamiento que consideren los atributos de la transacción, el desempeño del proveedor, el método de pago, el mercado, el nivel de riesgo y las reglas de negocio. Más importante aún, pueden medir los resultados e iterar.
Los pagos dejan de ser una infraestructura estática. Se convierten en un motor de optimización.
A medida que las operaciones de pago escalan, el control se vuelve tan importante como la flexibilidad. Los comercios empresariales necesitan permisos claros, capacidad de auditoría, procesos consistentes y trazabilidad operativa. ¿Quién puede cambiar una regla de enrutamiento? ¿Quién puede reembolsar un pedido? ¿Qué usuarios pueden acceder a comercios, países o entornos específicos? ¿Qué cambios se realizaron, cuándo y por qué?
Los sistemas fragmentados dificultan la gobernanza porque el acceso y las acciones están distribuidos en varias herramientas. Una plataforma unificada centraliza el control operativo, ayudando a los comercios a reducir riesgos mientras brinda a los equipos la autonomía necesaria para avanzar con mayor rapidez.
La IA en los pagos es tan potente como la infraestructura que la sustenta. Si los datos están aislados, son inconsistentes o están incompletos, las recomendaciones inteligentes serán limitadas. Pero cuando los datos de pago, fraude, enrutamiento, rendimiento y procesos de compra operan a través de una capa unificada, la IA puede identificar patrones, explicar cambios en el rendimiento, recomendar acciones y, eventualmente, ayudar a automatizar la optimización.
Es por esto que el futuro de los pagos no se definirá solo por tener más proveedores. Se definirá por la inteligencia con la que los comercios puedan coordinarlos.
El mercado ha dejado de recompensar a los comercios por añadir proveedores. Ahora recompensa a quienes logran coordinar los proveedores que ya tienen. Una plataforma de pagos unificada es lo que hace posible la coordinación a escala empresarial.
La conclusión para los líderes de pagos es sencilla. Audite cuántos paneles de control revisa su equipo semanalmente. Cuente cuántos tickets de ingeniería se requieren para lanzar un nuevo método de pago. Mida cuánto tiempo toma identificar la causa raíz de un aumento del 1% en la tasa de rechazo. Si esas cifras le resultan incómodas, el problema no son sus proveedores. Es la ausencia de una capa que los conecte.
En DEUNA, creemos que los comercios empresariales necesitan más que integraciones. Necesitan un sistema operativo unificado para pagos: uno que conecte proveedores, centralice operaciones, permita la orquestación sin código y convierta los datos de pago en decisiones. La plataforma de DEUNA se basa en una sola integración, orquestación sin código y operaciones de pago unificadas, con Athia extendiendo esa base hacia una inteligencia de pagos impulsada por IA.
El valor estratégico es claro: menos silos operativos, ejecución más rápida, mejor visibilidad, enrutamiento más inteligente, gobernanza más sólida y una infraestructura de pagos que puede evolucionar con el negocio.
En un mercado donde cada aprobación, rechazo, reintento, reembolso y decisión de enrutamiento puede afectar los ingresos, operar los pagos desde una plataforma unificada ya no es solo una estrategia de eficiencia.
Es una ventaja competitiva.



