
Para una empresa que procesa $1 mil millones en transacciones anuales, un aumento del 1% en la tasa de autorización equivale a $10 millones en ingresos recuperados, sin necesidad de adquirir nuevos clientes, aumentar el gasto en marketing o cambiar los precios.
Es por eso que el enrutamiento inteligente de pagos ha dejado de ser una configuración administrativa para convertirse en una palanca de crecimiento. Los comercios que están tomando la delantera no son los que tienen más proveedores de pago, sino los que deciden, transacción por transacción, hacia dónde debe dirigirse cada pago.
La mayoría de los rechazos no son causados por el cliente. Se deben al comportamiento del emisor, ineficiencias en el enrutamiento o al rendimiento del procesador. Una tarjeta válida, fondos suficientes, una intención de compra real, y aun así la transacción falla porque el camino que tomó no fue el correcto. El mismo pago enviado a través de otro adquirente se habría procesado con éxito.
Esto resulta costoso de una manera que la mayoría de los equipos nunca percibe, porque el cliente rara vez se queja; simplemente se va. Los rechazos falsos, es decir, compras legítimas rechazadas erróneamente, drenan un estimado de $443 mil millones del comercio electrónico global cada año, más de trece veces el costo del fraude real.
Ese dinero no se pierde a manos de criminales, sino por decisiones de enrutamiento mal tomadas en unos pocos milisegundos, una y otra vez.
La forma más rápida de entender el enrutamiento inteligente es compararlo con las reglas fijas bajo las cuales todavía operan la mayoría de los sistemas.
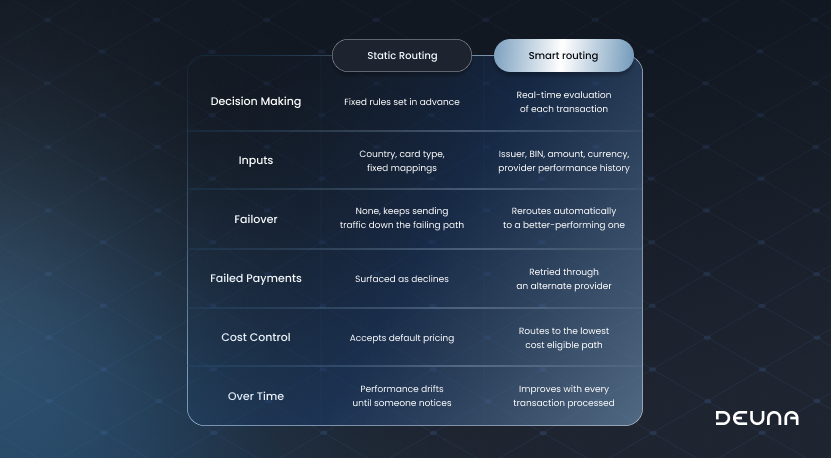
"Enrutamiento inteligente" no es una sola cosa, sino un conjunto de tácticas específicas que trabajan en conjunto. Así es como ocurre realmente la recuperación.
1. Reintento inteligente en rechazos leves. No todo rechazo significa detenerse. Un rechazo leve, como un tiempo de espera del emisor o un error temporal de red, puede tener éxito en un segundo intento. El enrutamiento inteligente lo reintenta automáticamente a través de un proveedor alternativo para que el cliente nunca vea un fallo. El truco está en saber qué rechazos reintentar, lo cual nos lleva a la siguiente táctica.
2. Lógica de códigos de rechazo que separa las transacciones recuperables de las fallidas. Reintentar un rechazo definitivo desperdicia comisiones y puede activar alertas de fraude. El enrutamiento inteligente lee el motivo del rechazo y actúa en consecuencia. Los rechazos leves que vale la pena reintentar incluyen fondos insuficientes, un emisor o red temporalmente no disponible, un tiempo de espera de procesamiento o alcanzar un límite de velocidad. Los rechazos definitivos, como una tarjeta robada, una cuenta cerrada o un número de tarjeta inválido, son callejones sin salida y nunca deben reintentarse.
3. Enrutamiento en cascada. Cuando el proveedor de primera opción rechaza una transacción recuperable, el sistema la pasa al siguiente mejor proveedor en secuencia, clasificado por la probabilidad de aprobación para ese tipo exacto de transacción. El "no" de un adquirente se convierte en el "sí" de otro sin fricción alguna para el comprador.
4. Tokenización de red. Reemplazar los números de tarjeta sin procesar con tokens de red aumenta las aprobaciones por sí solo. Visa informó una mejora del 6% en las aprobaciones y una reducción del 30% en el fraude a medida que aumentó la adopción de tokens, y Fiserv descubrió que las transacciones tokenizadas ven un aumento promedio del 2.1% en la autorización sobre los números de tarjeta estándar, con tasas de fraude que disminuyen un 26%. El enrutamiento inteligente identifica
Las tácticas anteriores no son soluciones de una sola vez; se fortalecen cuando se alimentan entre sí. Las tasas de aprobación, los motivos de rechazo, la latencia y los costos se convierten en datos que informan cómo se enruta la siguiente transacción y, con el tiempo, eso crea un sistema que mejora con cada pago procesado. En lugar de reescribir reglas manualmente después de un mal mes, el enrutamiento se ajusta por sí solo antes de que las pérdidas se acumulen.
Esa acumulación es donde residen las ganancias reales. Unos pocos puntos de aumento en la aceptación, un flujo constante de transacciones recuperadas mes tras mes, comisiones más bajas en cada ruta: nada de esto proviene de un nuevo producto o de un mayor presupuesto de marketing. Proviene de tomar mejores decisiones sobre los pagos que la empresa ya está recibiendo.
Durante años, el objetivo fue el acceso: conectar más proveedores, aceptar más métodos, cubrir más mercados. Eso ahora es lo mínimo necesario. La ventaja hoy no está en cuántos proveedores tienes, sino en qué tan inteligentemente los utilizas.
En el mundo de los pagos modernos, el éxito ya no se define por el acceso a múltiples proveedores, sino por la inteligencia con la que se utilizan en cada transacción. La resiliencia no es redundancia; es inteligencia aplicada a cada pago en tiempo real.



