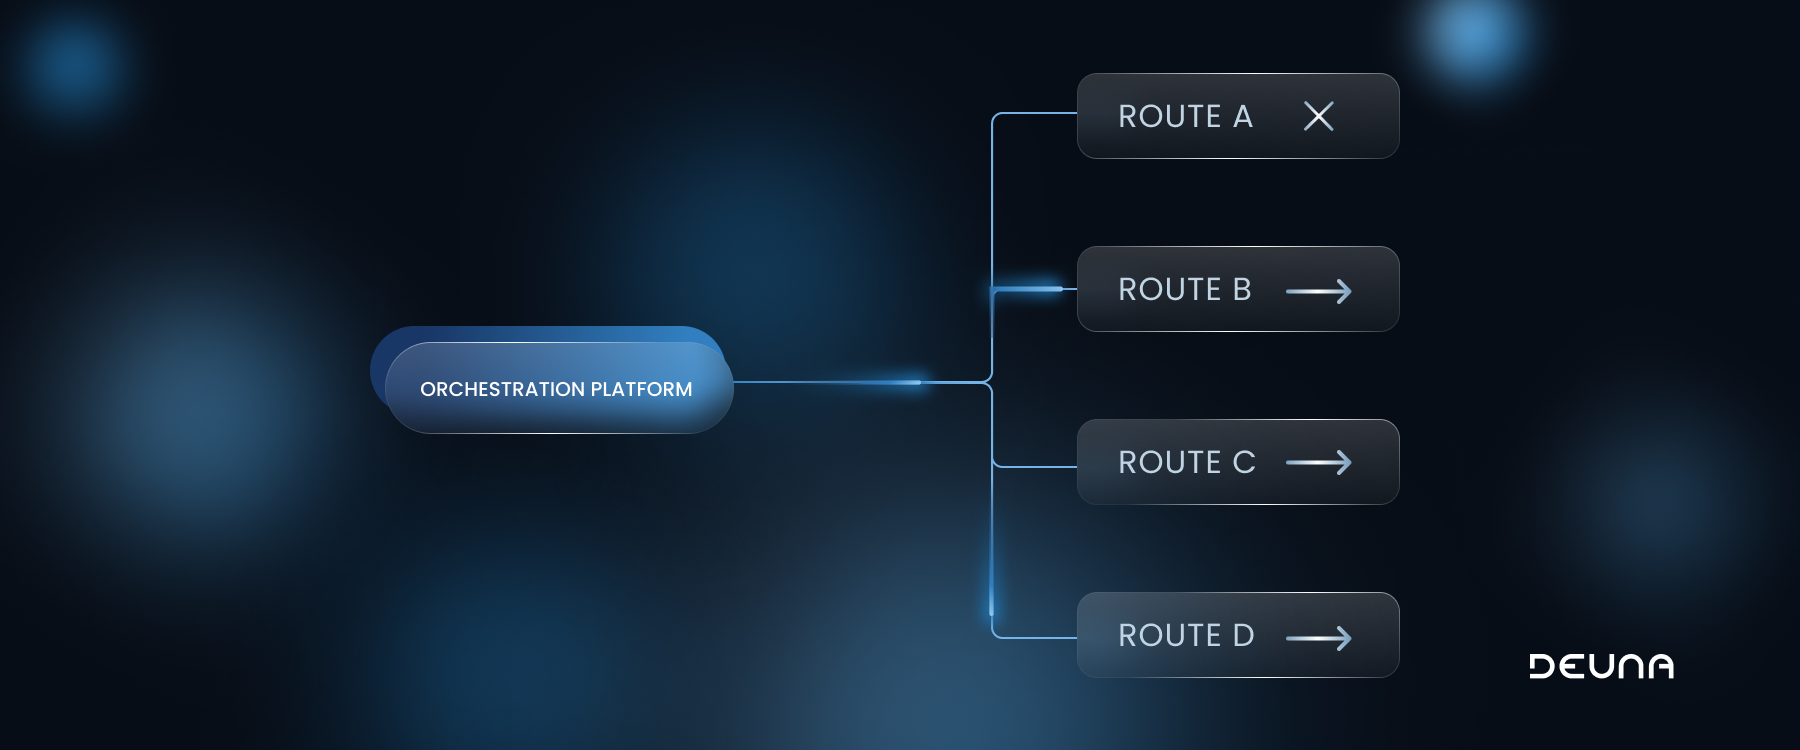

Imagine uma equipe de pagamentos um trimestre após a conclusão do projeto de integração. Vários PSPs ativos, cobertura regional estabelecida, nenhum ponto único de falha e a engenharia finalmente livre para construir outras soluções.
Então, a análise é feita, e a taxa de autorização e o custo por transação permanecem praticamente onde estavam. Nada quebrou. Mas nada melhorou também.
Esse resultado não é uma falha de orquestração. É a orquestração fazendo exatamente o que a primeira fase foi projetada para fazer. A conectividade removeu uma restrição. O que restou foi um conjunto de regras que decide para onde as transações vão, e essas regras foram escritas apenas uma vez.
Cinco provedores só criam valor se algo escolher entre eles a cada transação, por um motivo que ainda seja válido hoje. Essa é a diferença entre uma estrutura de pagamentos mais ampla e uma mais inteligente, e é para onde a orquestração de pagamentos está caminhando.
A primeira fase focou na complexidade da integração. Uma plataforma, vários provedores, menos esforço de engenharia, expansão mais rápida e roteamento básico para distribuir o tráfego entre eles.
Essa última parte é importante, porque é onde reside a limitação. A primeira fase tomava decisões. Ela as tomava com lógica estática: regras configuradas em um determinado momento, refletindo o ecossistema como ele era quando alguém as definiu.
A conectividade oferece acesso às camadas de uma transação. Ela não oferece uma visão abrangente entre elas, nem poder de decisão sobre o que acontece entre elas.
Pagamentos não são um sistema único. É uma sequência de decisões distribuídas entre o lojista, gateway, processador, rede, emissor, sistemas de fraude e camadas de autenticação como o 3DS. A autorização é resolvida em milissegundos, moldada por variáveis que a maioria das estruturas nunca vê.
Portanto, os lojistas otimizam o que conseguem medir. A taxa de aprovação sobe meio ponto, o trimestre parece bom e os verdadeiros impulsionadores permanecem ocultos. O vazamento é invisível porque a métrica de superfície parece saudável.
A próxima fase não trata de mover transações. Trata de orquestrar decisões ao longo do ciclo de vida da transação. Três elementos precisam trabalhar em conjunto:
O World Payments Report 2026 da Capgemini chega à mesma conclusão sob uma perspectiva diferente. Ao analisar como os bancos podem competir contra plataformas mais ágeis pelo negócio dos lojistas, o relatório identifica a orquestração como um diferencial justamente pelo que ela faz com as decisões: rotear transações dinamicamente, reduzir o tempo de inatividade e aumentar a conversão. O valor reside na decisão, não na conexão.
O Acquirer Monitoring Program da Visa mostra a rapidez com que o cenário muda sob a lógica dos lojistas.
O VAMP entrou em vigor em 1º de abril de 2025, consolidando o Visa Dispute Monitoring Program e o Visa Fraud Monitoring Program em um índice combinado de fraude e disputa. Em 1º de abril de 2026, a Visa reduziu o limite de lojistas "Excessivos" de 220 pontos-base para 150 pontos-base nos Estados Unidos, Canadá, Europa e Ásia-Pacífico.
Nada mudou em relação ao lojista. Um lojista com 1,8% em março estava em conformidade. Em abril, com o mesmo volume e a mesma contagem de disputas, esse mesmo lojista ultrapassou o limite.
Recusar transações de forma mais agressiva também não resolve. Rejeitar transações legítimas reduz o denominador desse índice sem afetar o numerador, o que pode levar o lojista a um nível ainda maior de não conformidade, além de custar a venda.
O comportamento do consumidor segue seu próprio cronograma. O Relatório Global de Pagamentos de 2026 da Worldpay constatou que as carteiras digitais representam agora 40% dos gastos com e-commerce nos Estados Unidos e, na Ásia-Pacífico, atingiram 77% dos gastos online em 2025, a maior participação de qualquer região. A combinação de métodos de pagamento, o comportamento dos emissores e os padrões de fraude estão em constante mudança.
Regras criadas com base na realidade do ano passado não falham de forma evidente. Elas tornam-se progressivamente menos adequadas, e a lacuna aumenta silenciosamente ao longo dos meses.
Quando a orquestração deixa de ser apenas conectividade e passa a ser tomada de decisão, a relação do lojista com os pagamentos muda estruturalmente. Quatro implicações surgem:
Na América Latina, isso é um requisito, não um refinamento. Os métodos de pagamento locais, os comportamentos dos emissores e os ambientes regulatórios variam tanto que uma abordagem estática não é escalável.
A tomada de decisão não é o fim do caminho. A direção para a qual o setor aponta é a autonomia: estratégias de roteamento que se reequilibram com base em sinais de desempenho de emissores e PSPs, lógica de retentativa que separa recusas recuperáveis de não recuperáveis no momento em que ocorrem, e 3DS aplicado como uma ferramenta de precisão, em vez de uma regra geral.
Essa mudança ainda está em curso. Mas a premissa por trás dela já é válida hoje, e é a lição que vale a pena tirar de tudo isso: a maioria das falhas de pagamento não é inevitável. Elas são o resultado de dados desalinhados, roteamento subótimo e tomada de decisão tardia. Esses problemas têm causas, e causas podem ser resolvidas.
Isso reformula a questão para qualquer grande empresa. Não é "como nos conectamos a mais provedores", mas "o que decide e com que rapidez isso aprende".
A DEUNA trabalha nessa questão. Não substituindo os PSPs e as ferramentas de fraude já existentes, mas unificando o que eles veem para que a comparação entre eles faça sentido. A Athia constrói sobre essa base.
A conectividade trouxe opcionalidade. A tomada de decisão é o que transforma opcionalidade em desempenho, e essa é a diferença entre uma estrutura que estagna e uma que continua melhorando.



