
O relatório mensal chega, a taxa de autorização cai um ponto em um mercado e ninguém na sala sabe explicar o motivo. Um emissor que endureceu seus filtros? Uma regra de fraude que alguém ajustou semanas atrás? Quando alguém descobre a causa, esses clientes já compraram em outro lugar.
O valor envolvido raramente é pequeno. A Worldpay estima que, para uma empresa que processa US$ 1 bilhão por ano, um ponto percentual de melhoria na autorização equivale a US$ 10 milhões em receita recuperada, sem a necessidade de novos clientes ou mudanças nos preços.
A taxa de sucesso de transação é a parcela de pagamentos tentados que são aprovados. Esse número único, no entanto, é o resultado consolidado de várias decisões que sua infraestrutura tomou antes mesmo de o emissor ser consultado: qual método foi exibido no checkout, qual provedor processou o pagamento, quais dados a mensagem continha e se a lógica de fraude interveio primeiro.
O emissor decide então em menos de 200 milissegundos, executando simultaneamente a detecção de fraude, a validação de limites e a pontuação de risco. A maior parte do que é avaliado permanece invisível para sua estrutura.
Três motivos explicam a maioria das recusas evitáveis.
O primeiro é a qualidade dos dados. Quando uma mensagem de transação carece dos campos que o fluxo de autorização prioriza, como impressões digitais de dispositivos ou isenções de 3DS2, um emissor pode rejeitar uma compra legítima mesmo com fundos disponíveis.
O segundo é o roteamento estático. Os modelos de risco dos emissores mudam constantemente, e um banco pode endurecer os filtros para um Código de Categoria de Comerciante (MCC) específico da noite para o dia. Com regras fixas, você continua batendo nessa barreira até que um analista identifique a queda em um relatório semanal.
O terceiro é a correção excessiva. O estudo "True Cost of Fraud" de 2025 da LexisNexis constatou que cada dólar de fraude custa agora US$ 4,61 aos comerciantes dos EUA, considerando chargebacks e reaquisição, um aumento de 32% desde 2022. Essa pressão força limites mais rígidos, e limites mais rígidos acabam bloqueando bons clientes. Pesquisas da Contentsquare mostram que 40% dos compradores mudam para um concorrente após uma experiência ruim no checkout.
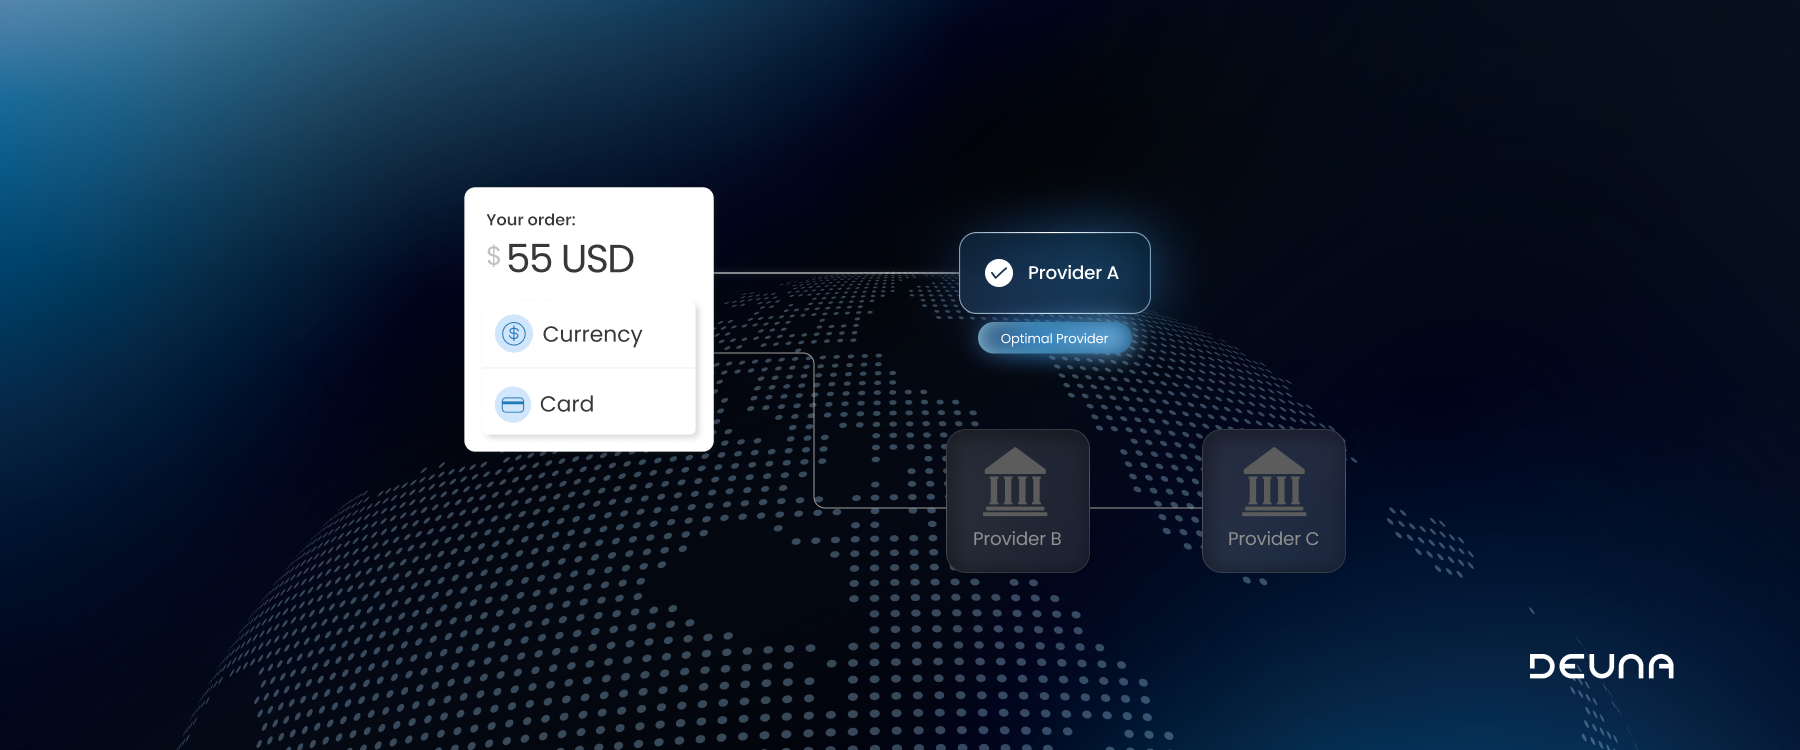
A orquestração de pagamentos melhora as taxas de sucesso de transação ao oferecer a cada pagamento mais de um caminho possível, escolhendo entre eles em tempo real. Isso funciona através de três alavancas.
Roteamento inteligente. Cada adquirente possui seus próprios relacionamentos com emissores e perfil de desempenho, portanto, o mesmo pagamento pode ser aprovado com um provedor e falhar com outro. A orquestração avalia o banco emissor, o método, o valor e a localização de cada transação e a direciona para onde a aprovação é mais provável. A DEUNA conecta comerciantes a mais de 400 provedores, adquirentes, métodos de pagamento alternativos e motores de fraude por meio de uma única integração, o que torna essa comparação possível.
Novas tentativas disciplinadas. Redirecionar uma recusa leve para um provedor alternativo na mesma sessão recupera uma receita que o cliente nem percebeu que estava em risco. O volume é a armadilha: Visa e Mastercard penalizam comerciantes que tentam processar a mesma transação mais de dez vezes em 24 horas sem atualizar os dados subjacentes. O que funciona é classificar a recusa corretamente, enriquecer a mensagem e tentar novamente uma única vez por meio de uma rota melhor.
Dados de pagamento unificados. Múltiplos provedores criam relatórios fragmentados, o que torna impossível identificar quais recusas eram recuperáveis. Uma camada de dados única em todos os PSPs é o que transforma isso em uma resposta, e é nisso que a Athia trabalha. Ela monitora pagamentos, fraudes e o desempenho dos provedores continuamente, detecta uma queda em nível de mercado enquanto ela acontece, explica seu raciocínio e aplica a correção por meio de fluxos de trabalho conectados aos seus sistemas.
Nada disso substitui seus PSPs ou motores de fraude existentes. A solução coloca cada um deles onde já apresentam o melhor desempenho.
Sua taxa de aprovação diz mais sobre sua arquitetura do que sobre seus provedores. Com os mesmos PSPs, os mesmos clientes e as mesmas ferramentas de fraude: mude a forma como as transações são combinadas, reprocessadas e medidas, e o número mudará.
Comerciantes que tratam o sucesso das transações como uma métrica de relatório continuam explicando a variação do mês passado. Aqueles que tratam isso como algo que eles operam continuam recuperando receitas que já haviam conquistado.
Se a sua taxa de aprovação é um número que você recebe em vez de um que você controla, vale a pena descobrir quanto essa lacuna está custando a você. Nossa equipe pode mostrar onde suas transações estão realmente falhando e quanto valeria recuperá-las.



