
Infraestruturas de pagamento corporativas raramente nascem de um projeto deliberado. Elas evoluem com o tempo.
À medida que os lojistas se expandem por geografias e canais, eles acumulam múltiplos Provedores de Serviços de Pagamento (PSPs), adquirentes locais, ferramentas antifraude e soluções regionais. O que começa como uma estratégia de redundância e cobertura se transforma gradualmente em um ecossistema fragmentado — no qual dados, lógica e decisão estão distribuídos por sistemas que nunca foram feitos para funcionar como um todo.
Essa fragmentação não é apenas um inconveniente operacional. Ela cria uma limitação estrutural: a incapacidade de gerar e agir sobre inteligência em escala.
Porque em pagamentos, o problema não é a ausência de dados. É a ausência de coerência.
Uma recusa em uma região pode estar ligada a uma nova configuração de roteamento que nem sequer pretendia afetar aquela região. Uma queda nas taxas de aprovação pode se correlacionar com mudanças no comportamento do emissor para uma faixa de BIN específica. Decisões antifraude podem conflitar com padrões de comportamento do cliente observados em outros canais. Essas relações existem — mas sem uma visão unificada, permanecem invisíveis.
Como resultado, os esforços de otimização se tornam localizados, reativos e, no fim das contas, limitados.
A mudança não se resume a adotar novas ferramentas. Trata-se de repensar a arquitetura da infraestrutura de pagamentos.
A orquestração já resolveu um primeiro passo crítico: a conectividade. Ela permite que os lojistas integrem múltiplos provedores em um único fluxo operacional e reduz a dependência de qualquer PSP isolado.
No entanto, conectividade sozinha não cria inteligência.
A transformação real começa quando os lojistas migram de sistemas conectados para estruturas de dados unificadas — uma base que permite que modelos de IA e machine learning operem de forma eficaz.
A IA não falha em pagamentos por falta de sofisticação. Ela falha porque os dados subjacentes são inconsistentes, incompletos ou desalinhados.
Sem padronização, os modelos operam sobre sinais fragmentados e produzem resultados limitados ou pouco confiáveis. Com uma base unificada, esses mesmos modelos conseguem identificar padrões, gerar insights e orientar decisões com precisão.
É nesse ponto que os pagamentos deixam de ser um centro de custo e passam a ser uma alavanca de desempenho.
Para potencializar pagamentos com IA, os lojistas precisam primeiro resolver o problema da integridade dos dados na raiz. Isso exige mais do que agregar dados — exige estruturá-los.
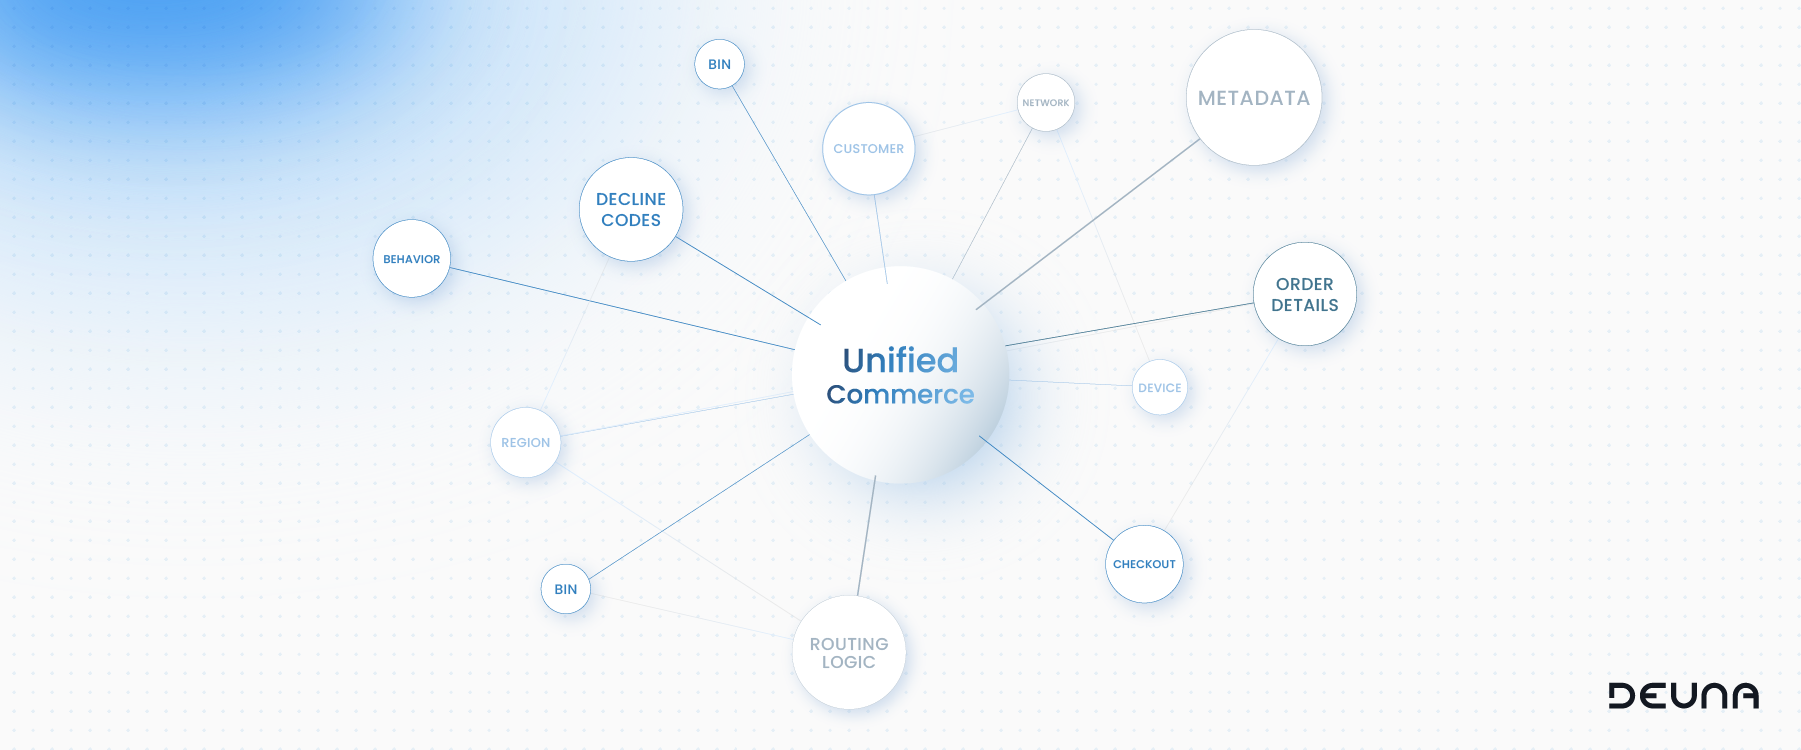
Uma ontologia unificada de comércio padroniza cada sinal relevante ao longo do ciclo de vida do pagamento:
Em vez de registros dispersos e formatos específicos de cada provedor, o sistema produz um conjunto de dados consistente e de alta fidelidade.
Essa padronização é o que permite que modelos de machine learning operem em escala. Em vez de interpretar entradas inconsistentes, o sistema trabalha com um fluxo de informação limpo e comparável — transformando transações brutas em inteligência acionável.
Sistemas tradicionais focam em se a transação foi aprovada ou recusada.
Sistemas avançados focam no porquê.
Eles enriquecem os dados da transação com sinais contextuais, incluindo:
Isso permite uma análise mais granular e, criticamente, a detecção de ineficiências ocultas.
Por exemplo, o que parece ser uma taxa de aprovação geral estável pode mascarar uma queda significativa dentro de uma faixa de BIN ou de um segmento de emissores específico. Identificar e tratar esses micropadrões é onde ganhos de desempenho relevantes se concretizam.
Sistemas baseados em regras eram eficazes em ambientes mais simples, mas têm dificuldade de escalar com o aumento da complexidade.
Lógicas estáticas — como sequências de roteamento predefinidas ou regras de retentativa — não conseguem acompanhar a natureza dinâmica do comportamento dos emissores, as diferenças regionais e a variabilidade no nível da transação.
Modelos de machine learning aplicados a pagamentos introduzem um paradigma diferente. Em vez de seguir regras fixas, eles avaliam cada transação em tempo real, considerando:
Com base nessa avaliação, o sistema determina a configuração ideal para cada transação e atualiza continuamente suas decisões conforme novos dados surgem.
Insights só geram valor quando são colocados em prática — e, na maioria das infraestruturas de pagamento, é aí que o sistema quebra.
As equipes identificam problemas, mas a execução exige mudanças manuais, coordenação entre sistemas e ciclos de implantação. Quando a ação é tomada, as condições já mudaram. A otimização se torna reativa, lenta e inconsistente.
Arquiteturas orientadas por IA eliminam essa lacuna ao embutir a execução diretamente no fluxo da transação.
No núcleo, o sistema continuamente:
E, criticamente, executa essas decisões em tempo real:
Isso fecha o ciclo por completo. Não há separação entre análise e ação. Nenhum atraso entre insight e implementação. Nenhuma dependência de intervenção manual.
O sistema não apenas informa decisões — ele as toma e executa continuamente, no nível da transação. Essa é a mudança de gerenciar pagamentos para operar um motor autônomo de desempenho.
IA em pagamentos não é sobre modelos melhores — é sobre preparo: lojistas que permanecerem fragmentados verão impacto limitado, enquanto aqueles que unificarem dados, decisão e execução transformarão os pagamentos em um motor de crescimento escalável e em otimização contínua, cujo desempenho se acumula ao longo do tempo



