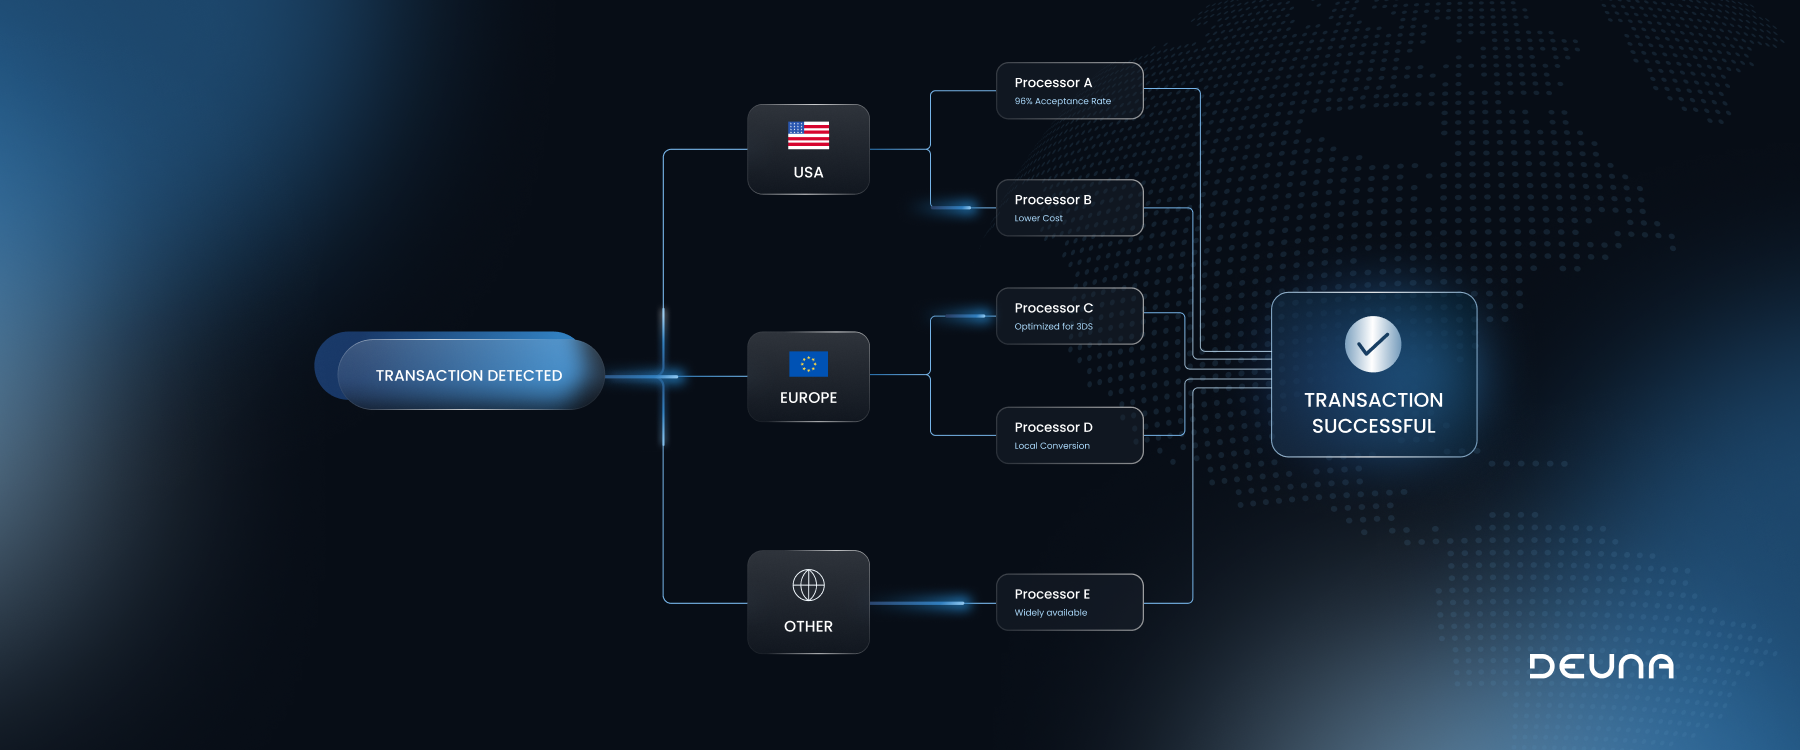

À medida que o comércio digital continua a escalar, os pagamentos tornaram-se um dos impulsionadores de receita mais críticos. Mesmo pequenas ineficiências no desempenho de pagamentos podem se traduzir em um impacto financeiro mensurável. Para uma empresa que processa US$ 1 bilhão em transações anuais, um aumento de 1% na taxa de autorização equivale a US$ 10 milhões em receita recuperada — sem adquirir novos clientes, aumentar o investimento em marketing ou alterar preços. Em escala, otimizar a forma como os pagamentos são roteados é uma das alavancas de maior impacto disponíveis para grandes empresas.
Ao mesmo tempo, o custo do processamento de pagamentos continua a subir. Nos Estados Unidos, as taxas totais de processamento de cartões atingiram US$ 198,25 bilhões entre 2024 e 2025, de acordo com a Merchants Payments Coalition. Isso torna cada decisão de transação relevante não apenas para a conversão, mas também para a margem.
Para empresas que operam com múltiplos provedores de pagamento, as decisões de roteamento não são mais puramente operacionais. Elas impactam diretamente o desempenho da receita, a estrutura de custos e a escalabilidade.
O roteamento de pagamentos é o processo de direcionar cada transação para o processador ou adquirente de pagamento mais adequado dentro de uma rede com múltiplos provedores.
O insight principal é este: a mesma transação pode gerar resultados de aprovação muito diferentes dependendo de qual processador a processa. Cada adquirente possui relacionamentos distintos com emissores, lógica de autorização e perfis de desempenho em diferentes tipos de cartão, geografias e categorias de transação. A maioria das recusas não é causada pelo cliente. Elas são causadas pelo comportamento do emissor, ineficiências de roteamento ou desempenho do processador. Combinar cada transação com o processador certo é o que separa uma estrutura de pagamentos de alto desempenho daquela que perde receita silenciosamente.
Nas infraestruturas de pagamento modernas, o roteamento é uma alavanca estratégica que influencia diretamente as taxas de autorização, os custos de processamento, a exposição a fraudes e o desempenho geral dos pagamentos.
Quando um cliente inicia um pagamento, várias variáveis são avaliadas: o banco emissor, o método de pagamento, o valor da transação e a localização.
Como essa informação é usada depende do tipo de roteamento em vigor. No roteamento manual, as empresas definem regras fixas com antecedência, por exemplo, enviando sempre transações de um país específico através de um processador designado. Funciona, mas não se adapta. No roteamento inteligente (smart routing), essas mesmas variáveis são avaliadas em tempo real para selecionar dinamicamente o provedor com maior probabilidade de aprovar a transação, otimizando tanto o desempenho quanto o custo a cada decisão.
Quando uma transação falha devido a um problema temporário, um sistema de roteamento inteligente pode tentar novamente de forma automática através de um provedor alternativo, recuperando uma receita que, de outra forma, seria perdida, sem adicionar qualquer atrito à experiência do usuário.
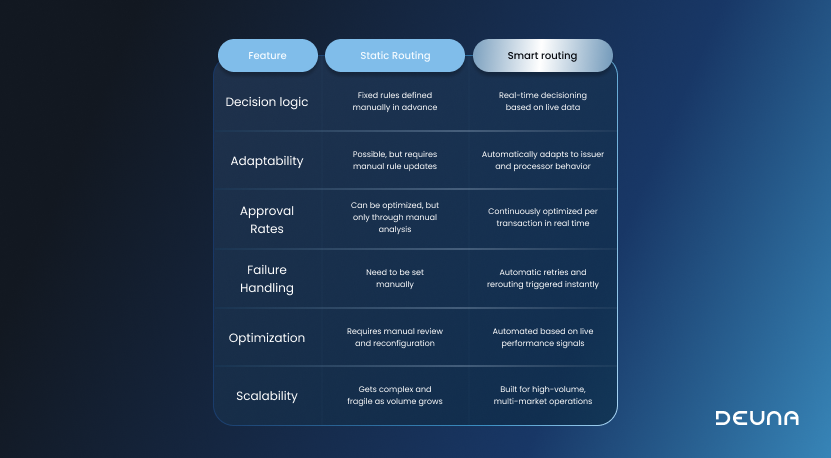
Para empresas que operam em escala, o roteamento dinâmico de pagamentos oferece uma vantagem clara. Ele permite a melhoria contínua, enquanto o roteamento estático frequentemente resulta em oportunidades de receita perdidas e desempenho inconsistente.
O mercado dos EUA possui duas dinâmicas de roteamento que vale a pena entender especificamente.
A primeira é o roteamento de débito sem PIN. Após as emendas de 2022 do Federal Reserve ao Regulamento II, os emissores devem habilitar pelo menos duas redes não afiliadas para todas as transações de débito, incluindo as sem presença de cartão. Isso dá às empresas a capacidade de rotear o débito através de múltiplas redes em ambientes de e-commerce e, de acordo com a CMSPI, o roteamento de débito de menor custo pode gerar bilhões em economia anual para as empresas dos EUA. Capturar esse valor, no entanto, requer uma lógica de roteamento que possa identificar transações elegíveis e agir sobre elas em tempo real.
A segunda é a tokenização de rede. De acordo com a Visa, em 2024 a rede observou um aumento de 44% ano a ano na adoção de tokens, traduzindo-se em uma melhoria de 6% nas aprovações e uma redução de 30% nas fraudes. Visaacceptance De acordo com a Fiserv, empresas que realizam transações com tokens de rede observam um aumento médio de 2,1% na autorização em relação às transações padrão baseadas em PAN, com taxas de fraude diminuindo em uma média de 26%. Fiserv
Ambas as otimizações exigem a mesma coisa: inteligência de roteamento que opere no nível da transação, em tempo real. É isso que uma plataforma de orquestração de pagamentos como a DEUNA foi criada para permitir.
O roteamento de pagamentos também é um fator chave para a eficiência de custos, especialmente em ambientes de alto volume, onde pequenas diferenças nas taxas de processamento têm impacto direto nas margens.
Diferentes processadores de pagamento aplicam estruturas de preços distintas, dependendo de fatores como rede de cartões, tipo de transação, geografia e qualificação de intercâmbio. O roteamento permite que os lojistas gerenciem ativamente essas variáveis, em vez de aceitar passivamente os custos padrão.
Uma estratégia prática é rotear transações para otimizar a qualificação de intercâmbio. Por exemplo, garantir que as transações sejam processadas por provedores que suportam o envio de dados aprimorados ou a aquisição local pode reduzir as taxas de intercâmbio e melhorar o custo líquido por transação.
Outra alavanca é o roteamento geográfico. Para transações transfronteiriças, rotear pagamentos por meio de adquirentes locais na mesma região do banco emissor pode reduzir taxas internacionais e, ao mesmo tempo, melhorar as taxas de aprovação. Isso é particularmente relevante para lojistas dos EUA que processam pagamentos internacionais.
Os lojistas também podem diferenciar estratégias de roteamento com base no método de pagamento. Cartões de débito, por exemplo, costumam ter custos de processamento menores do que cartões de crédito quando roteados por redes específicas. Alinhar a lógica de roteamento a essas diferenças pode gerar economias significativas em escala.
Com o tempo, essas otimizações se acumulam. Em empresas de alto volume, mesmo alguns pontos-base de redução de custo por transação podem se traduzir em melhorias significativas nas margens, sem impactar negativamente a conversão.
À medida que os ecossistemas de pagamento se tornam mais complexos, o roteamento de pagamentos vai além da simples distribuição de transações e se torna um motor central de desempenho.
Os lojistas não estão mais apenas decidindo para onde enviar transações, mas como melhorar continuamente os resultados em termos de taxas de aprovação, custo e confiabilidade. Isso exige sistemas de roteamento que possam incorporar dados em tempo real, adaptar-se ao comportamento variável dos emissores e responder dinamicamente aos sinais de desempenho.
Na prática, isso significa combinar a lógica de roteamento com ciclos de feedback contínuos. Taxas de aprovação, motivos de recusa, latência e dados de custo tornam-se insumos que orientam como as transações futuras serão roteadas. Com o tempo, isso cria um sistema que melhora a cada transação processada.
Para lojistas que operam com múltiplos provedores e mercados, essa abordagem permite que o roteamento escale de forma eficaz sem aumentar a complexidade operacional. Em vez de atualizar regras manualmente, o sistema se ajusta continuamente para manter o desempenho ideal.
Na DEUNA, o roteamento de pagamentos não é tratado como um conjunto estático de regras, mas como parte de um sistema mais amplo projetado para otimizar o desempenho em cada transação. Ao combinar a orquestração de pagamentos com a tomada de decisão em tempo real, a DEUNA permite que os lojistas roteiem pagamentos dinamicamente com base na probabilidade de aprovação, custo e contexto.
O resultado é uma infraestrutura de pagamentos mais adaptável que melhora as taxas de aprovação, reduz custos desnecessários e minimiza transações malsucedidas sem adicionar complexidade operacional.
Porque, no cenário atual de pagamentos, o sucesso não é mais definido pelo acesso a múltiplos provedores. Ele é definido pela inteligência com que você os utiliza.



