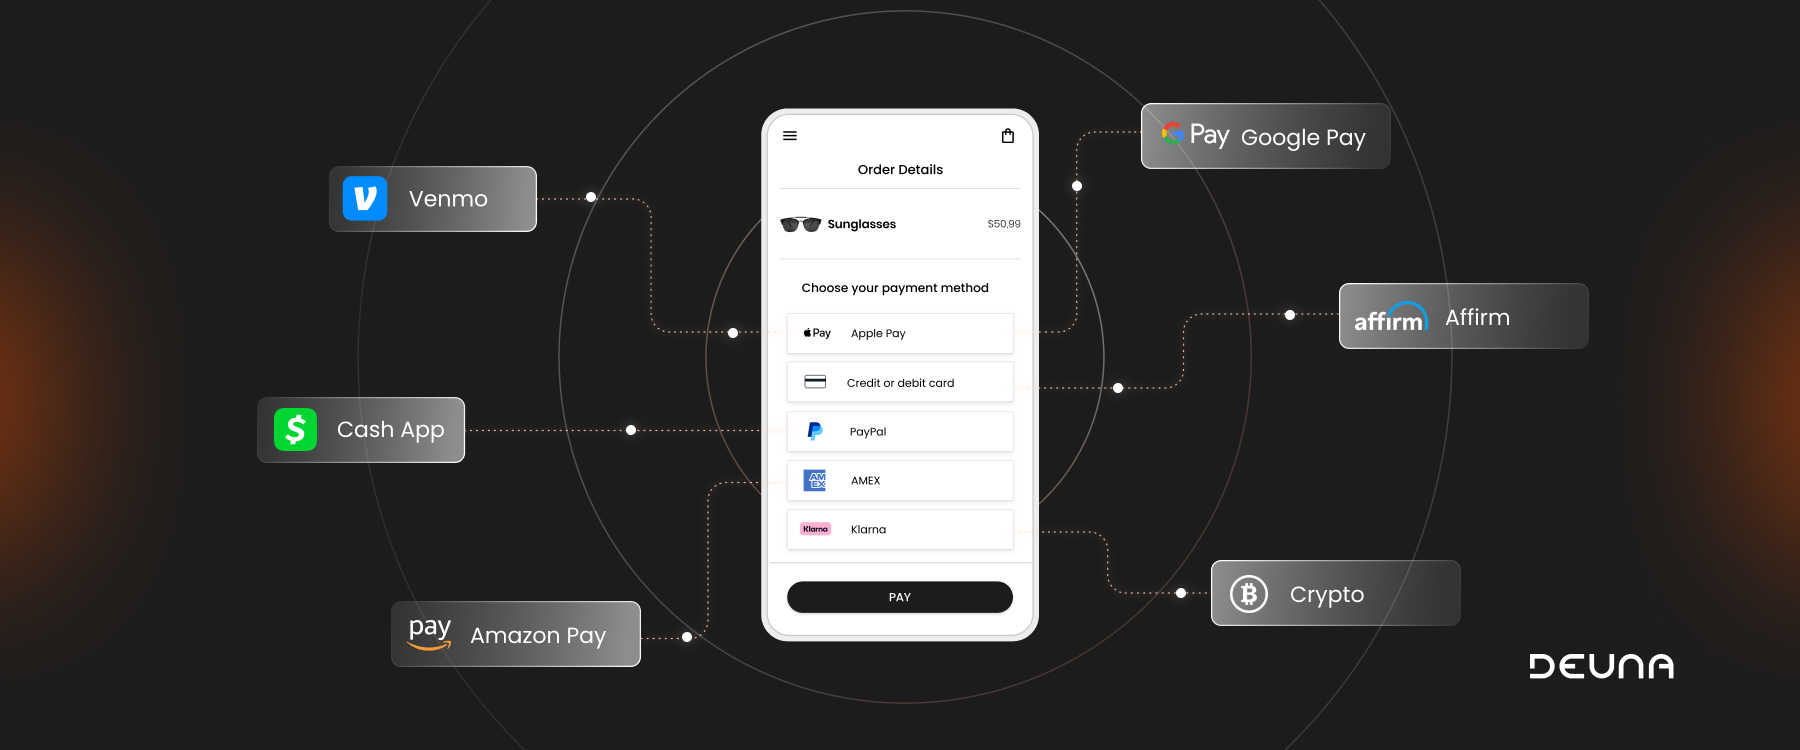
A maioria dos checkouts foi projetada para exibir métodos de pagamento, não para escolhê-los.
Existe uma diferença. E ela é grande.
Quando um lojista integra Apple Pay, PIX, cartão de crédito e BNPL ao seu checkout, ele geralmente configura uma ordem estática: cartão primeiro, carteiras digitais em segundo, parcelamento por último. Essa ordem permanece a mesma para todos os usuários, todos os dispositivos, todos os valores de transação e todos os mercados.
A lógica por trás disso? "Oferecemos opções. O usuário escolherá o que desejar."
Essa lógica está custando mais caro do que você imagina.
Em 2024, 61% dos consumidores abandonaram uma compra porque seu método de pagamento preferido não era oferecido ou não estava visível o suficiente.
Essa segunda parte é fundamental.
Não é que esteja indisponível. Não é que não seja suportado. É apenas que não foi apresentado corretamente.
Isso não é um problema de catálogo de produtos. É um problema de apresentação e de personalização.
Adicionar um único método de pagamento relevante aumenta a conversão em uma média de 7%. Os três principais métodos preferidos em um determinado mercado podem melhorar as conversões em até 30%. Mas a palavra "relevante" é a chave nessa frase. Relevante para quem? Em qual contexto? Em que momento da sessão?
Configurações de checkout estáticas não conseguem responder a essas perguntas. Elas nunca foram projetadas para isso.
Não se trata de usar IA apenas por usar. É uma ideia específica: mostrar o método de pagamento certo, para o consumidor certo, no momento certo.
Isso significa que o checkout lê o contexto (dispositivo, localização, valor da compra, histórico do usuário, estado de autenticação, hora do dia, categoria do lojista) e usa essas informações para classificar, exibir ou destacar a opção com maior probabilidade de conversão para aquela sessão específica.
Não se trata de remover opções. Trata-se de reduzir a carga cognitiva no segundo mais crítico de toda a jornada de compra.
Um usuário no celular, comprando uma pizza, em uma sessão recorrente e já autenticado, deve ver seu método de pagamento salvo em destaque. Não um formulário de cartão.
Um novo usuário com um ticket de alto valor, em uma primeira visita a partir de um dispositivo desconhecido, provavelmente precisa mais de sinais de confiança e familiaridade do que de velocidade. Mostre a ele o método que ele reconhece do seu contexto bancário.
O mesmo lojista. O mesmo checkout. Uma experiência ideal completamente diferente.
Usuários com cartões salvos convertem a 83%. Usuários sem cartões salvos convertem a 75%.
Essa diferença de 8 pontos percentuais pode parecer modesta. Multiplique-a por milhões de transações em uma companhia aérea, uma rede de fast-food ou uma rede de cinemas, e ela se torna um número que justifica um investimento sério em engenharia.
Mas aqui está o ponto que a maioria das equipes ignora: salvar um cartão não é a única coisa que impulsiona essa diferença. O reconhecimento é o que faz a diferença. O usuário se sente reconhecido. O atrito de começar do zero desaparece. O checkout se adapta a quem ele é.
O checkout inteligente é, em sua essência, um sistema de reconhecimento que, por acaso, tem opiniões sobre pagamentos.
O contexto que deve informar um checkout não é apenas o que acontece dentro do checkout.
É o que aconteceu antes: o canal de onde o usuário veio, se ele está em um aplicativo nativo ou em uma sessão de navegador móvel, se este é seu primeiro dispositivo ou o habitual, se ele iniciou um carrinho ontem e retornou hoje.
Um usuário que clicou a partir de um link de pagamento no WhatsApp se comporta de maneira diferente de um usuário que pesquisou e chegou organicamente. Um usuário no iOS Safari tem uma disponibilidade de carteiras digitais diferente de um usuário no Android Chrome.
Checkout adaptativo significa ler todos esses sinais, não apenas aqueles que ocorrem dentro do seu widget.
O checkout que converte é aquele que parece já saber que você estava chegando.
Toda vez que um usuário precisa rolar a tela por quatro métodos de pagamento irrelevantes para encontrar o seu preferido, você está pagando um preço.
Toda vez que seu checkout exibe as mesmas opções para um usuário móvel de primeira viagem e para um usuário VIP recorrente no desktop, você está pagando um preço.
Toda vez que a ordem dos seus métodos de pagamento foi definida em um ticket do Jira há dois anos e ninguém a questionou desde então, você está pagando um preço.
Esse preço não aparece como um item específico na fatura. Ele aparece quando sua taxa de conversão está 2 pontos abaixo do que deveria estar. Quando a adoção de métodos de pagamento alternativos (APMs) tem um desempenho inferior, apesar do esforço de integração. Quando a experiência do seu usuário recorrente parece tão genérica quanto a do seu novo usuário.
Vamos ser específicos sobre o que a IA faz aqui, porque "checkout com IA" tornou-se um termo vazio.
O que realmente funciona hoje:
Tendências emergentes:
As empresas que vencerão no comércio baseado em agentes não são as que possuem mais métodos de pagamento. São aquelas cujo checkout consegue comunicar preferências de pagamento programaticamente para um sistema que nunca chega a ver a interface.
O checkout que se adapta não é um produto do futuro. Os sinais para construí-lo já existem nos seus dados de transação hoje.
A questão é se o seu checkout está atento.



